Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 29/10/2026
“Miễn phí chuyển tiền” không phải lúc nào cũng có nghĩa mọi giao dịch chuyển khoản đều có mức phí bằng 0. Phí có thể phụ thuộc vào ngân hàng, loại tài khoản, kênh giao dịch, loại chuyển tiền và điều kiện của gói dịch vụ.
Thay vì chỉ nhìn một banner quảng cáo, hãy kiểm tra đúng loại giao dịch bạn thường thực hiện và biểu phí hiện hành của tài khoản đang dùng.
Điểm chính
- Chuyển tiền nội bộ và liên ngân hàng có thể được áp dụng chính sách khác nhau.
- Giao dịch trên ứng dụng và giao dịch tại quầy không nhất thiết có cùng mức phí.
- “Miễn phí” có thể áp dụng cho một kênh, một gói tài khoản hoặc khi đáp ứng điều kiện nhất định.
- Không nên suy từ một chương trình ưu đãi thành chính sách phí lâu dài.
- Trước giao dịch lớn hoặc ít thực hiện, nên kiểm tra biểu phí và hạn mức hiện hành.
Phí chuyển tiền ngân hàng là gì?
Phí chuyển tiền là khoản phí có thể phát sinh khi khách hàng yêu cầu ngân hàng chuyển tiền từ tài khoản của mình sang một tài khoản khác.
Trong thực tế, không có một mức phí chung cho mọi giao dịch.
Phí có thể khác theo:
- người nhận có cùng ngân hàng hay không;
- chuyển qua ứng dụng, Internet Banking hay tại quầy;
- loại tài khoản hoặc gói dịch vụ;
- giá trị giao dịch;
- loại dịch vụ chuyển tiền;
- chính sách miễn/giảm phí của ngân hàng tại từng thời điểm.
Nếu bạn muốn nhìn rộng hơn về toàn bộ chi phí tài khoản, xem Tài khoản thanh toán có những loại phí nào?.
1. Chuyển tiền nội bộ là gì?
Chuyển tiền nội bộ thường được hiểu là chuyển giữa các tài khoản trong cùng một ngân hàng.
Ví dụ, tài khoản tại ngân hàng A chuyển sang một tài khoản khác cũng thuộc ngân hàng A.
Tùy chính sách của ngân hàng, loại giao dịch này có thể được miễn phí hoặc áp dụng mức phí riêng.
Khi kiểm tra, đừng chỉ nhìn tên ngân hàng. Hãy xem:
- chuyển trên ứng dụng hay tại quầy;
- chuyển giữa tài khoản của chính bạn hay cho người khác;
- gói tài khoản nào đang sử dụng;
- có điều kiện miễn phí đi kèm hay không.
2. Chuyển tiền liên ngân hàng có thể có chính sách khác
Chuyển tiền liên ngân hàng là khi tài khoản gửi và tài khoản nhận thuộc hai ngân hàng khác nhau.
Đây là loại giao dịch rất phổ biến, nhưng mức phí không nên được suy ra từ chính sách chuyển nội bộ.
Khi xem biểu phí, hãy tìm đúng dòng liên quan đến:
- chuyển tiền liên ngân hàng;
- kênh giao dịch;
- phương thức chuyển;
- mức hoặc công thức tính phí;
- điều kiện miễn hoặc giảm phí.
Nếu biểu phí chia theo nhiều mức giá trị giao dịch, hãy xem mức áp dụng đúng với số tiền bạn thường chuyển.
3. Chuyển trên ứng dụng và tại quầy có thể không giống nhau
Một trong những sai lầm phổ biến là thấy chuyển khoản trên ứng dụng miễn phí rồi mặc định giao dịch tại quầy cũng tương tự.
Hai kênh này có thể có biểu phí riêng.
Nếu bạn chủ yếu sử dụng Mobile Banking hoặc Internet Banking, hãy ưu tiên đọc phần phí của kênh điện tử.
Nếu đôi khi cần chuyển tại quầy, đặc biệt với giao dịch ít gặp hoặc yêu cầu đặc biệt, nên kiểm tra riêng phần biểu phí tại quầy trước khi thực hiện.
4. “Miễn phí chuyển tiền” có thể đi kèm điều kiện
Cụm từ “miễn phí chuyển tiền” chỉ thực sự có ý nghĩa khi bạn biết phạm vi áp dụng.
Hãy kiểm tra xem chính sách miễn phí có phụ thuộc vào:
- loại tài khoản;
- gói dịch vụ;
- kênh giao dịch;
- mức số dư;
- số lượng hoặc giá trị giao dịch;
- thời gian của chương trình;
- các điều kiện khác được ngân hàng công bố.
Không nên tự chuyển một thông điệp như “miễn phí chuyển khoản” thành “mọi giao dịch chuyển tiền đều miễn phí”.
5. Chuyển số tiền lớn: phí chưa phải điều duy nhất cần kiểm tra
Khi cần chuyển một số tiền lớn, phí chỉ là một phần của vấn đề.
Bạn cũng nên kiểm tra:
- hạn mức mỗi giao dịch;
- hạn mức trong ngày;
- phương thức xác thực;
- khả năng thay đổi hạn mức;
- thời gian xử lý nếu giao dịch cần kiểm tra bổ sung.
Một tài khoản miễn phí chuyển tiền nhưng hạn mức không phù hợp với nhu cầu của bạn vẫn có thể gây bất tiện.
6. Có thể phát sinh phí ở các loại chuyển tiền đặc biệt
Không phải mọi giao dịch chuyển tiền đều giống chuyển khoản nội địa thông thường.
Khi phát sinh nhu cầu đặc biệt, nên kiểm tra riêng biểu phí cho:
- chuyển tiền quốc tế;
- giao dịch liên quan đến ngoại tệ;
- giao dịch tại quầy;
- dịch vụ chuyển tiền theo yêu cầu riêng;
- tra soát hoặc xử lý giao dịch nếu phát sinh vấn đề.
Bài viết này không đưa một mức phí chung cho các dịch vụ trên vì chính sách khác nhau giữa nhà cung cấp và có thể thay đổi theo thời gian.
7. Đừng quên kiểm tra phí của tài khoản nhận hoặc dịch vụ liên quan
Khi tính chi phí một giao dịch, đừng chỉ nhìn vào phía người gửi.
Tùy loại dịch vụ, có thể còn những chi phí liên quan khác mà bạn cần kiểm tra trong điều khoản hoặc biểu phí của đơn vị cung cấp.
Nếu có yếu tố ngoại tệ hoặc dịch vụ quốc tế, tỷ giá và các khoản phí liên quan có thể quan trọng không kém phí chuyển tiền chính.
Khi nào nên kiểm tra lại biểu phí?
Bạn nên kiểm tra lại khi:
- mở một tài khoản mới;
- chuyển sang gói dịch vụ khác;
- ngân hàng thông báo thay đổi biểu phí;
- thực hiện loại giao dịch chưa từng dùng;
- chuẩn bị chuyển số tiền lớn;
- chuyển tiền tại quầy thay vì trên ứng dụng;
- thực hiện giao dịch quốc tế hoặc ngoại tệ.
Biểu phí cũ được lưu trên mạng hoặc chia sẻ trên mạng xã hội có thể không còn phản ánh điều kiện hiện hành.
Cách kiểm tra phí chuyển tiền trong 3 phút
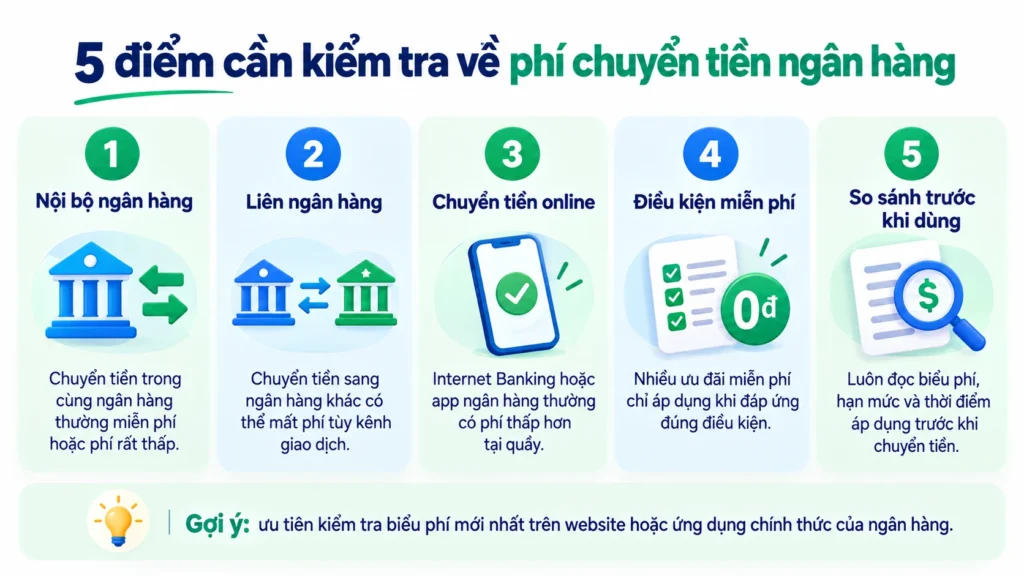
- Xác định bạn chuyển nội bộ hay liên ngân hàng.
- Xác định kênh: ứng dụng, Internet Banking hay tại quầy.
- Tìm đúng biểu phí của sản phẩm/gói tài khoản.
- Kiểm tra mức phí và điều kiện miễn/giảm.
- Kiểm tra thêm hạn mức nếu số tiền giao dịch lớn.
Nếu chưa chắc mình đang dùng gói tài khoản nào, hãy kiểm tra trong ứng dụng hoặc liên hệ kênh chính thức của ngân hàng trước khi suy từ biểu phí của một sản phẩm khác.
Checklist 60 giây trước khi chuyển tiền
- Tôi biết người nhận cùng ngân hàng hay khác ngân hàng.
- Tôi biết mình sẽ chuyển qua ứng dụng hay tại quầy.
- Tôi đang xem đúng biểu phí của sản phẩm mình sử dụng.
- Tôi biết điều kiện để được miễn hoặc giảm phí nếu có.
- Tôi đã kiểm tra hạn mức khi chuyển số tiền lớn.
- Tôi đã xác nhận đúng thông tin người nhận trước khi gửi.
- Nếu là giao dịch đặc biệt, tôi đã kiểm tra các khoản phí liên quan khác.
Miễn phí chuyển tiền có đủ để chọn một ngân hàng?
Không.
Phí chuyển tiền có thể quan trọng nếu bạn giao dịch thường xuyên, nhưng lựa chọn tài khoản còn liên quan đến:
- độ ổn định của ứng dụng;
- hạn mức;
- bảo mật và xác thực;
- khả năng khóa tài khoản/thẻ khi có sự cố;
- ATM và chi nhánh;
- chất lượng hỗ trợ.
Xem thêm Cách chọn ngân hàng số: phí, chuyển tiền, bảo mật và hỗ trợ.
Nếu đang cân nhắc mở thêm tài khoản online, bạn có thể xem thông tin và điều kiện hiện hành của VPBank trước khi tự quyết định.
Minh bạch affiliate:
TÀI CHÍNH ZIN có thể nhận hoa hồng nếu giao dịch đủ điều kiện được thực hiện qua liên kết này.
Quan hệ affiliate không quyết định nội dung hoặc kết luận của bài viết.
Điều kiện sản phẩm có thể thay đổi; hãy kiểm tra thông tin hiện hành trước khi đăng ký.
Bước tiếp theo
Nếu muốn xem toàn bộ các khoản phí thường gặp, xem Tài khoản thanh toán có những loại phí nào?.
Nếu bạn đang chuẩn bị mở tài khoản mới, xem Mở tài khoản ngân hàng online: 8 điều cần kiểm tra trước khi đăng ký.
Để quay lại toàn bộ chủ đề ngân hàng, xem Ngân hàng.
Nguồn và ngày rà soát
- Biểu phí, hạn mức và điều kiện chuyển tiền phải được kiểm tra tại nguồn chính thức của từng ngân hàng trước khi TCZ hiển thị con số cụ thể.
- Hồ sơ affiliate VPBank do publisher cung cấp cho TCZ được dùng để cấu hình CTA và disclosure; không dùng thay cho biểu phí chính thức của VPBank.