Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 19/10/2026
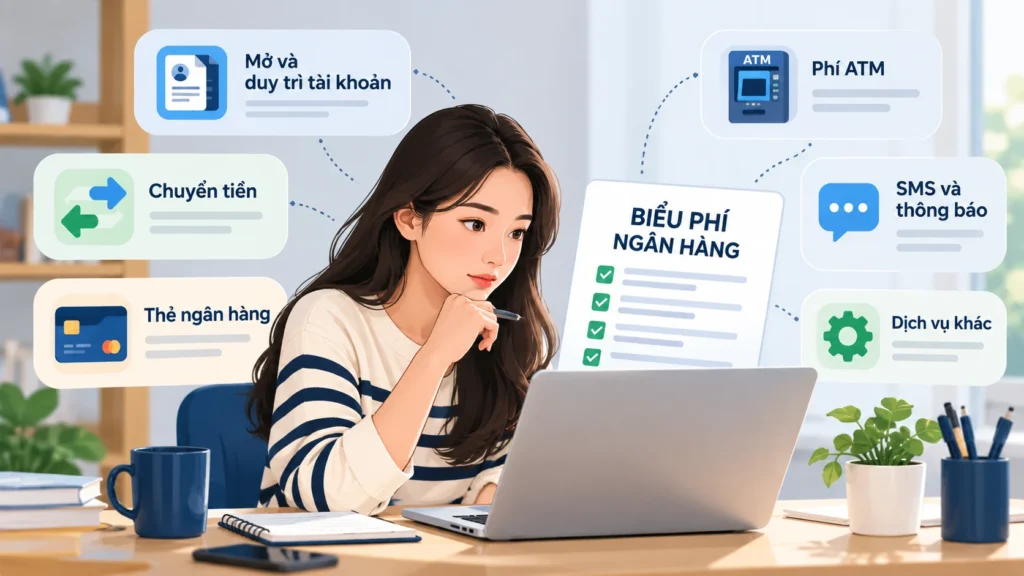
Một tài khoản được quảng bá là “miễn phí” không nhất thiết có nghĩa mọi dịch vụ đi kèm đều không mất phí. Khi mở hoặc sử dụng tài khoản thanh toán, bạn nên đọc riêng phí duy trì, chuyển tiền, thẻ, ATM, SMS/thông báo và các dịch vụ phát sinh khác.
Bài viết này giúp bạn đọc biểu phí theo nhu cầu sử dụng thực tế, thay vì chọn tài khoản chỉ dựa trên một dòng quảng cáo.
Điểm chính
- Không nên đánh giá một tài khoản chỉ bằng cụm từ “miễn phí”. Hãy kiểm tra chính xác dịch vụ nào được miễn và điều kiện áp dụng.
- Phí tài khoản, phí thẻ, phí ATM, SMS/thông báo và phí chuyển tiền là những nhóm khác nhau.
- Một số mức phí có thể thay đổi theo loại tài khoản, loại thẻ, kênh giao dịch hoặc điều kiện sử dụng.
- Hãy ưu tiên các khoản phí liên quan trực tiếp đến những giao dịch bạn thực hiện thường xuyên.
- Khi TCZ nêu một mức phí cụ thể của ngân hàng, thông tin đó cần có nguồn và ngày kiểm tra.
Phí tài khoản thanh toán là gì?
Tài khoản thanh toán thường được sử dụng để nhận tiền, chuyển khoản, thanh toán, liên kết thẻ và thực hiện nhiều giao dịch ngân hàng hằng ngày.
Trong quá trình sử dụng, có thể có nhiều nhóm phí khác nhau. Không phải ngân hàng hay gói tài khoản nào cũng áp dụng giống nhau.
Vì vậy, thay vì hỏi chung “tài khoản này có mất phí không?”, nên tách thành những câu hỏi cụ thể hơn:
- mở tài khoản có mất phí không;
- duy trì tài khoản có điều kiện gì;
- chuyển tiền được tính phí như thế nào;
- thẻ đi kèm có phí riêng không;
- SMS hoặc dịch vụ thông báo có tính phí không;
- rút tiền ATM trong và ngoài hệ thống có khác nhau không;
- có dịch vụ nào chỉ miễn phí khi đạt một điều kiện nhất định không.
Nếu bạn chưa rõ sản phẩm nền tảng, xem trước Tài khoản thanh toán.
7 nhóm phí nên kiểm tra trước
| Nhóm | Điều cần đọc |
|---|---|
| Mở tài khoản | Có phí mở mới hay điều kiện riêng cho từng kênh đăng ký không |
| Duy trì tài khoản | Phí định kỳ, số dư tối thiểu hoặc điều kiện miễn phí nếu có |
| Chuyển tiền | Nội bộ, liên ngân hàng, tại quầy và trên ứng dụng có khác nhau không |
| Thẻ | Phát hành, thường niên, cấp lại và các dịch vụ liên quan |
| ATM | Rút tiền trong hệ thống và ngoài hệ thống |
| SMS/thông báo | SMS Banking và thông báo trên ứng dụng có được tính riêng không |
| Dịch vụ khác | Sao kê, xác nhận số dư, tra soát, giao dịch ngoại tệ hoặc dịch vụ đặc biệt |
1. Phí mở và duy trì tài khoản
Phí mở tài khoản và phí duy trì tài khoản là hai khái niệm khác nhau.
Một ngân hàng có thể không thu phí mở tài khoản nhưng vẫn áp dụng điều kiện liên quan đến số dư, gói dịch vụ hoặc loại tài khoản trong quá trình sử dụng.
Khi đọc biểu phí, hãy tìm đúng tên sản phẩm bạn định mở. Không nên lấy biểu phí của một gói tài khoản khác để suy ra mức phí của sản phẩm mình đang sử dụng.
Nếu biểu phí ghi mức 0 đồng, hãy kiểm tra tiếp:
- mức đó áp dụng thường xuyên hay chỉ trong một chương trình;
- có yêu cầu số dư hoặc giao dịch tối thiểu không;
- chỉ áp dụng cho kênh online hay cả tại quầy;
- có dịch vụ đi kèm nào được tính riêng không.
2. Phí chuyển tiền
Chuyển tiền là một trong những giao dịch phổ biến nhất nên đây thường là nhóm đáng kiểm tra sớm.
Hãy tách ít nhất:
- chuyển tiền giữa các tài khoản cùng ngân hàng;
- chuyển tiền sang ngân hàng khác;
- chuyển qua ứng dụng hoặc Internet Banking;
- giao dịch tại quầy nếu bạn có nhu cầu;
- các dịch vụ chuyển tiền đặc biệt nếu có.
“Miễn phí chuyển khoản” chỉ có ý nghĩa khi bạn biết chính xác phạm vi miễn phí và điều kiện áp dụng.
3. Phí thẻ không phải lúc nào cũng là phí tài khoản
Tài khoản thanh toán và thẻ có liên quan nhưng không phải lúc nào cũng dùng chung một biểu phí.
Một tài khoản có thể không mất phí duy trì nhưng thẻ đi kèm vẫn có những khoản riêng như:
- phí phát hành;
- phí thường niên;
- phí cấp lại;
- phí thay đổi hoặc cấp lại PIN;
- phí giao dịch tại ATM;
- một số phí liên quan tới giao dịch quốc tế nếu thẻ hỗ trợ.
Nếu bạn chủ yếu dùng QR và chuyển khoản trên ứng dụng, hãy kiểm tra xem mình có thực sự cần loại thẻ hoặc gói thẻ đang được đề xuất hay không.
4. Phí ATM phụ thuộc vào cách bạn dùng tiền mặt
Với người ít rút tiền mặt, phí ATM có thể không phải tiêu chí lớn.
Ngược lại, nếu thường xuyên rút tiền, bạn nên kiểm tra:
- phí ATM cùng hệ thống;
- phí ATM khác hệ thống;
- hạn mức rút mỗi lần và mỗi ngày;
- khả năng tiếp cận ATM ở nơi bạn sống hoặc làm việc.
Đừng chỉ so mức phí mà bỏ qua sự thuận tiện của mạng lưới sử dụng thực tế.
5. SMS Banking và thông báo trên ứng dụng có thể là hai dịch vụ khác nhau
SMS Banking thường không nên được mặc định là giống với thông báo đẩy trên ứng dụng.
Tùy ngân hàng và gói dịch vụ, người dùng có thể có nhiều lựa chọn nhận thông báo giao dịch.
Hãy kiểm tra:
- dịch vụ nào đang được bật;
- dịch vụ nào có phí;
- mức phí được tính theo tháng, gói hay cách khác;
- việc tắt một dịch vụ có ảnh hưởng tới khả năng theo dõi giao dịch hay không.
Không nên tắt một kênh cảnh báo chỉ để tiết kiệm một khoản phí nhỏ nếu điều đó làm bạn khó phát hiện giao dịch bất thường.
6. Một số dịch vụ ít dùng vẫn có thể có phí
Nhiều khoản phí không xuất hiện thường xuyên nhưng có thể phát sinh khi bạn cần thực hiện một yêu cầu đặc biệt.
Ví dụ cần kiểm tra khi có nhu cầu:
- sao kê bản giấy hoặc xác nhận giao dịch;
- xác nhận số dư;
- tra soát;
- cấp lại giấy tờ hoặc thẻ;
- chuyển tiền quốc tế;
- giao dịch ngoại tệ;
- một số dịch vụ thực hiện tại quầy.
Không cần chọn tài khoản chỉ vì mọi dịch vụ phụ đều rẻ. Quan trọng hơn là các dịch vụ bạn thực sự sử dụng có phù hợp hay không.
7. Đọc điều kiện của chữ “miễn phí”
Trong quảng cáo, từ “miễn phí” thường rất dễ thu hút sự chú ý. Nhưng để đánh giá đúng, hãy đọc phần điều kiện.
Một chính sách miễn phí có thể phụ thuộc vào:
- loại tài khoản;
- gói khách hàng;
- kênh giao dịch;
- số dư;
- số lượng giao dịch;
- thời gian của chương trình;
- các điều kiện khác do nhà cung cấp công bố.
Không nên suy rộng một ưu đãi cụ thể thành “tài khoản này miễn phí hoàn toàn”.
Cách đọc biểu phí ngân hàng trong 5 phút
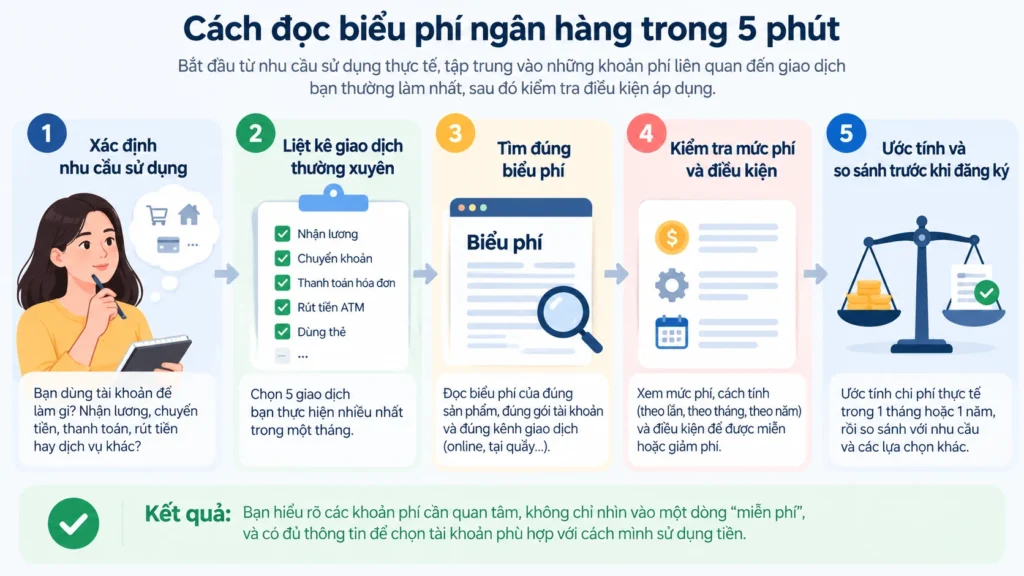
Thay vì đọc toàn bộ tài liệu từ đầu, hãy bắt đầu từ cách bạn sử dụng tiền.
- Viết ra 5 giao dịch bạn thực hiện thường xuyên nhất.
- Tìm đúng sản phẩm và biểu phí hiện hành.
- Đánh dấu phí của từng giao dịch đó.
- Ghi riêng điều kiện để được miễn hoặc giảm phí.
- Ước tính chi phí sử dụng trong một tháng hoặc một năm nếu cần.
Ví dụ, nếu bạn chủ yếu nhận lương, chuyển tiền và thanh toán QR, phí chuyển tiền và dịch vụ ngân hàng số thường đáng chú ý hơn một dịch vụ tại quầy mà bạn hiếm khi sử dụng.
Checklist 60 giây trước khi mở tài khoản
- ☐ Tôi biết phí mở tài khoản nếu có.
- ☐ Tôi biết phí duy trì hoặc điều kiện để được miễn.
- ☐ Tôi đã kiểm tra phí chuyển tiền mình thường dùng.
- ☐ Tôi biết thẻ đi kèm có phí riêng hay không.
- ☐ Tôi đã kiểm tra phí ATM phù hợp với thói quen rút tiền.
- ☐ Tôi biết SMS Banking/thông báo nào đang được tính phí.
- ☐ Tôi đã đọc điều kiện của các dòng “miễn phí”.
- ☐ Tôi đang xem biểu phí của đúng sản phẩm và đúng thời điểm.
Tài khoản cá nhân VPBank
Nếu đang cân nhắc mở thêm tài khoản online, bạn có thể xem thông tin và điều kiện hiện hành của VPBank trước khi tự quyết định.
Minh bạch affiliate:
TÀI CHÍNH ZIN có thể nhận hoa hồng nếu giao dịch đủ điều kiện được thực hiện qua liên kết này.
Quan hệ affiliate không quyết định nội dung hoặc kết luận của bài viết.
Điều kiện sản phẩm có thể thay đổi; hãy kiểm tra thông tin hiện hành trước khi đăng ký.
Chi phí thấp có đồng nghĩa tài khoản phù hợp hơn?
Không nhất thiết.
Phí là một tiêu chí, nhưng tài khoản còn liên quan đến trải nghiệm ứng dụng, hạn mức, bảo mật, ATM/chi nhánh và khả năng hỗ trợ khi xảy ra sự cố.
Một tài khoản có mức phí thấp nhưng không phù hợp với cách bạn giao dịch có thể gây nhiều bất tiện hơn một sản phẩm có cấu trúc phí khác nhưng phù hợp nhu cầu.
Xem thêm Cách chọn ngân hàng số: phí, chuyển tiền, bảo mật và hỗ trợ.
Bước tiếp theo
Nếu bạn chưa mở tài khoản, xem Mở tài khoản ngân hàng online: 8 điều cần kiểm tra trước khi đăng ký.
Nếu muốn hiểu toàn bộ sản phẩm trước, xem Tài khoản thanh toán.
Để quay lại các nội dung ngân hàng, xem Ngân hàng.
Nguồn và ngày rà soát
- Biểu phí và điều khoản của từng ngân hàng phải được kiểm tra tại nguồn chính thức trước khi TCZ hiển thị con số cụ thể.
- Hồ sơ affiliate VPBank do publisher cung cấp cho TCZ, gồm link affiliate, campaign, điều kiện ghi nhận và quy định traffic; dùng để cấu hình CTA và disclosure, không dùng thay cho biểu phí chính thức của ngân hàng.