Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 26/10/2026
Nếu vừa chuyển nhầm tiền ngân hàng, việc nên làm đầu tiên là lưu lại thông tin giao dịch và liên hệ ngân hàng qua kênh chính thức càng sớm càng tốt. Không nên tự tin rằng giao dịch chắc chắn có thể hủy, cũng không nên vội tìm cách gây áp lực với người nhận.
Khả năng xử lý phụ thuộc vào trạng thái giao dịch, ngân hàng gửi, ngân hàng nhận và quy trình tra soát áp dụng cho trường hợp cụ thể.
Điểm chính
- Chụp/lưu ngay thông tin giao dịch trước khi làm gì khác.
- Liên hệ ngân hàng gửi qua kênh chính thức để đề nghị tra soát.
- Không tự chuyển thêm tiền với lý do “xác minh” hoặc “mở khóa giao dịch”.
- Không công khai thông tin người nhận hoặc tự ý đe dọa.
- Không có cam kết rằng mọi giao dịch chuyển nhầm đều được thu hồi thành công.
Chuyển nhầm tiền ngân hàng là gì?
Đây là tình huống người gửi thực hiện một giao dịch nhưng tiền được chuyển đến người hoặc tài khoản không đúng với ý định ban đầu.
Có thể xảy ra do:
- nhập sai số tài khoản;
- chọn nhầm người thụ hưởng đã lưu;
- nhập sai ngân hàng;
- nhập sai số tiền;
- không kiểm tra lại tên người nhận trước khi xác nhận;
- nhầm giữa các tài khoản có tên gần giống.
1. Dừng lại và lưu toàn bộ thông tin giao dịch
Ngay khi phát hiện chuyển nhầm, hãy lưu:
- thời gian giao dịch;
- số tiền;
- tài khoản gửi;
- thông tin người nhận hiển thị;
- ngân hàng nhận;
- mã giao dịch;
- nội dung chuyển khoản;
- ảnh chụp màn hình hoặc biên lai điện tử.
Không xóa lịch sử hoặc biên lai vì chúng có thể cần cho quá trình tra soát.
2. Liên hệ ngân hàng gửi qua kênh chính thức
Hãy liên hệ hotline, ứng dụng, chi nhánh hoặc kênh hỗ trợ chính thức của ngân hàng nơi bạn thực hiện giao dịch.
Khi liên hệ, nên chuẩn bị:
- thông tin định danh theo yêu cầu của ngân hàng;
- mã giao dịch;
- số tiền;
- thời gian;
- tài khoản/người nhận hiển thị.
Yêu cầu hỗ trợ nên được mô tả rõ là tra soát giao dịch chuyển nhầm.
3. Ngân hàng có thể tự động lấy lại tiền không?
Không nên mặc định như vậy.
Sau khi giao dịch đã hoàn tất, việc xử lý có thể cần sự phối hợp giữa ngân hàng gửi, ngân hàng nhận và người nhận tiền.
Quy trình cụ thể khác nhau giữa từng ngân hàng và từng trạng thái giao dịch.
Vì vậy, không nên dựa vào lời truyền miệng như “gọi trong 30 phút là ngân hàng đảo giao dịch được”. Chỉ sử dụng thông tin do ngân hàng của bạn xác nhận.
4. Có nên tự gọi người nhận?
Nếu bạn có thông tin liên hệ hợp pháp và ngân hàng hướng dẫn phù hợp, có thể trao đổi lịch sự.
Nhưng không nên:
- đe dọa;
- đăng công khai số tài khoản, số điện thoại hoặc thông tin cá nhân;
- giả danh cơ quan chức năng;
- yêu cầu người nhận gửi OTP hoặc thông tin bảo mật;
- chuyển thêm tiền để “xác minh”.
Nếu không biết người nhận, ưu tiên để ngân hàng xử lý theo quy trình tra soát thay vì tự tìm kiếm danh tính.
5. Nếu người nhận không hoàn trả thì sao?
Bộ luật Dân sự 2015 quy định về nghĩa vụ hoàn trả đối với trường hợp chiếm hữu, sử dụng tài sản hoặc được lợi về tài sản không có căn cứ pháp luật. :chatgpt-content-reference{index=”1″}
Tuy nhiên, việc áp dụng cho một trường hợp cụ thể còn phụ thuộc vào hồ sơ, tình tiết và quy trình xử lý thực tế.
Nếu việc trao đổi/tra soát qua ngân hàng không giải quyết được, bạn nên hỏi ngân hàng về hồ sơ cần thiết và cân nhắc làm việc với cơ quan có thẩm quyền hoặc tư vấn pháp lý phù hợp.
6. Nếu chuyển nhầm số tiền lớn
Với khoản tiền đáng kể, ưu tiên:
- liên hệ ngân hàng ngay;
- lưu đầy đủ bằng chứng;
- ghi nhận mã yêu cầu/tra soát nếu được cấp;
- theo dõi phản hồi bằng kênh chính thức;
- không thực hiện các giao dịch “khắc phục” do người lạ hướng dẫn.
Không có ngưỡng tiền chung để bảo đảm ngân hàng có thể thu hồi nhanh hơn hoặc chắc chắn hơn.
7. Cảnh giác với lừa đảo sau khi đăng bài tìm người nhận
Nếu bạn đăng công khai việc chuyển nhầm, có thể xuất hiện người giả danh:
- người nhận;
- nhân viên ngân hàng;
- đơn vị hỗ trợ thu hồi tiền;
- cơ quan chức năng.
Hãy dừng lại nếu họ yêu cầu:
- OTP;
- mật khẩu;
- cài ứng dụng từ xa;
- chia sẻ màn hình;
- chuyển thêm một khoản phí để “mở khóa tiền”.
Nếu bạn là người nhận nhầm tiền thì sao?
Không nên sử dụng khoản tiền mà bạn biết hoặc có cơ sở để biết không thuộc về mình.
Hãy liên hệ ngân hàng qua kênh chính thức để được hướng dẫn xử lý.
Không tự chuyển trả theo số tài khoản được một người lạ gửi qua tin nhắn nếu chưa xác minh, vì có thể phát sinh một vụ lừa đảo khác.
Checklist 5 việc nên làm ngay
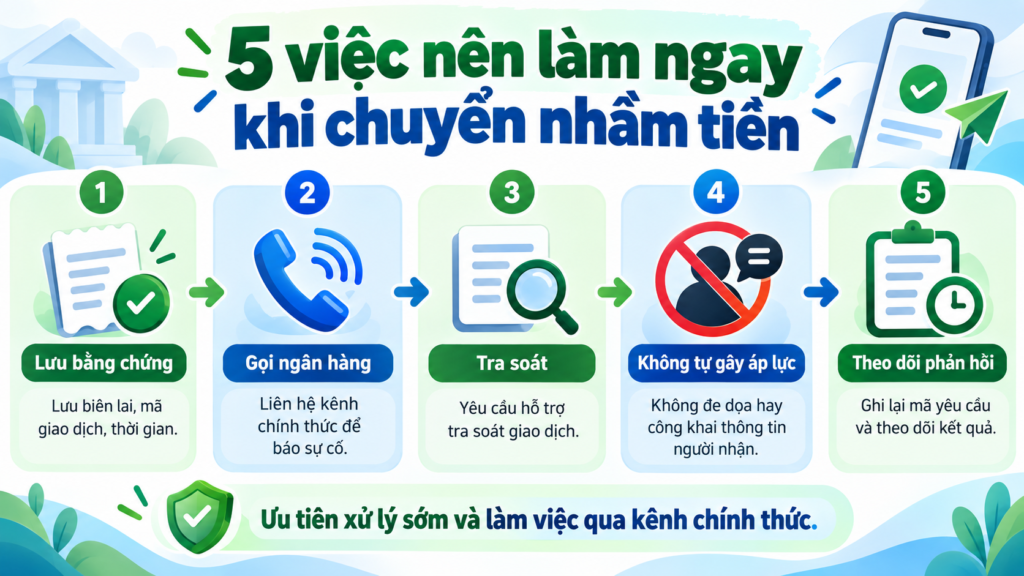
- Lưu biên lai và mã giao dịch.
- Liên hệ ngân hàng gửi.
- Yêu cầu tra soát và ghi lại mã yêu cầu nếu có.
- Không công khai hoặc đe dọa người nhận.
- Theo dõi phản hồi qua kênh chính thức.
Cách giảm nguy cơ chuyển nhầm lần sau
- Kiểm tra tên người nhận trước khi xác nhận.
- Không chỉ nhìn 3–4 số cuối của tài khoản.
- Đặt tên dễ phân biệt cho người thụ hưởng đã lưu.
- Xóa người thụ hưởng cũ không còn sử dụng.
- Với giao dịch quan trọng, kiểm tra lại số tiền và nội dung trước khi xác thực.
Xem thêm Xác thực sinh trắc học ngân hàng và Hạn mức chuyển khoản ngân hàng.
Tài khoản cá nhân VPBank
Nếu đang cân nhắc mở thêm tài khoản online, bạn có thể xem thông tin và điều kiện hiện hành của VPBank trước khi tự quyết định.
Minh bạch affiliate:
TÀI CHÍNH ZIN có thể nhận hoa hồng nếu giao dịch đủ điều kiện được thực hiện qua liên kết này.
Quan hệ affiliate không quyết định nội dung hoặc kết luận của bài viết.
Điều kiện sản phẩm có thể thay đổi; hãy kiểm tra thông tin hiện hành trước khi đăng ký.
Bước tiếp theo
Nếu giao dịch đang gặp vấn đề vì thiết bị, xem Mất điện thoại: cần làm gì để bảo vệ tài khoản ngân hàng?.
Nếu muốn hiểu giới hạn giao dịch, xem Hạn mức chuyển khoản ngân hàng.
Để quay lại toàn bộ chủ đề ngân hàng, xem Ngân hàng.
Nguồn và ngày rà soát
- Bộ luật Dân sự 2015, Điều 579 về nghĩa vụ hoàn trả tài sản được chiếm hữu, sử dụng hoặc được lợi không có căn cứ pháp luật.
- Quy trình tra soát phải được kiểm tra tại ngân hàng gửi và ngân hàng nhận theo giao dịch cụ thể.
- Không có cam kết chung rằng mọi giao dịch chuyển nhầm đều có thể thu hồi.
- Hồ sơ affiliate không được dùng làm nguồn cho quy trình xử lý chuyển nhầm.