Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 08/10/2026
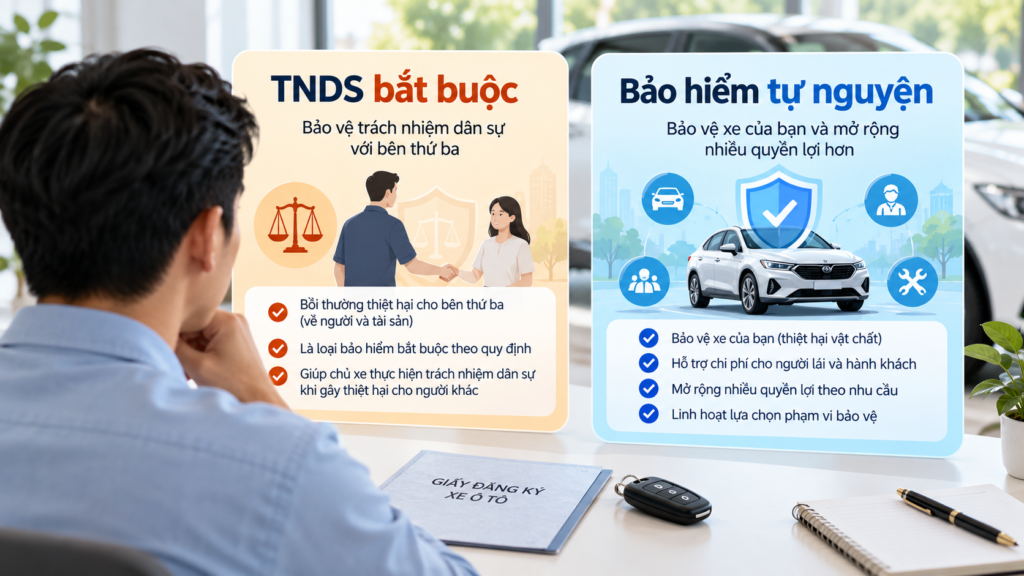
Bảo hiểm xe bắt buộc và bảo hiểm xe tự nguyện không bảo vệ cùng một rủi ro. Bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới tập trung vào trách nhiệm của chủ xe đối với người thứ ba và hành khách theo quy định; còn các sản phẩm bảo hiểm xe tự nguyện có thể mở rộng sang thiệt hại của chính chiếc xe, người trên xe hoặc phần trách nhiệm vượt phạm vi bắt buộc, tùy hợp đồng.
Phạm vi bài viết: bảo hiểm xe cơ giới dành cho nhu cầu cá nhân tại Việt Nam. Quyền lợi của bảo hiểm tự nguyện khác nhau theo từng doanh nghiệp và từng sản phẩm; cần đọc quy tắc, điều khoản và giấy chứng nhận/hợp đồng cụ thể trước khi tham gia.
Điểm chính
- Bảo hiểm TNDS bắt buộc không phải là bảo hiểm sửa mọi hư hỏng của chính chiếc xe của bạn.
- Bảo hiểm xe tự nguyện không phải một gói chuẩn duy nhất; quyền lợi, loại trừ, khấu trừ và phí phụ thuộc từng sản phẩm.
- Khi so sánh, hãy tách ba câu hỏi: ai được bảo vệ, rủi ro nào được bảo hiểm và giới hạn bồi thường là bao nhiêu.
- Với bảo hiểm vật chất xe, cần đọc kỹ mức khấu trừ, cách xác định tổn thất, cơ sở sửa chữa, mất cắp, thủy kích và các quyền lợi mở rộng nếu có.
- Không dùng mức phí hoặc quyền lợi quảng cáo của một doanh nghiệp làm quy tắc chung cho toàn thị trường.
1. “Bảo hiểm xe bắt buộc” thực chất bảo hiểm điều gì?
Trong phạm vi xe cơ giới, loại bảo hiểm bắt buộc được pháp luật quy định là bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới.
Trọng tâm của loại bảo hiểm này là trách nhiệm dân sự của chủ xe đối với người thứ ba và hành khách theo phạm vi pháp luật quy định.
Vì vậy, câu hỏi chính không phải là “xe của tôi bị hỏng bao nhiêu”, mà là:
- chủ xe có phát sinh trách nhiệm bồi thường đối với người khác hay không;
- thiệt hại có thuộc phạm vi bảo hiểm hay không;
- mức trách nhiệm tối đa của doanh nghiệp bảo hiểm là bao nhiêu.
Điểm dễ nhầm nhất là: bảo hiểm TNDS bắt buộc không đồng nghĩa với bảo hiểm toàn diện cho chính chiếc xe của bạn.
2. Giới hạn trách nhiệm của bảo hiểm bắt buộc hiện được quy định thế nào?
Theo Nghị định 67/2023/NĐ-CP, giới hạn trách nhiệm bảo hiểm đối với thiệt hại về sức khỏe, tính mạng do xe cơ giới gây ra là 150 triệu đồng cho một người trong một vụ tai nạn.
Đối với thiệt hại về tài sản, giới hạn trách nhiệm hiện được quy định:
- 50 triệu đồng trong một vụ tai nạn đối với mô tô hai bánh, mô tô ba bánh, xe gắn máy và các loại xe tương tự thuộc phạm vi quy định;
- 100 triệu đồng trong một vụ tai nạn đối với ô tô và các nhóm xe liên quan thuộc phạm vi quy định.
Đây là giới hạn trách nhiệm của bảo hiểm bắt buộc, không phải “hạn mức sửa chiếc xe của bạn”.
Khi xảy ra sự kiện cụ thể, việc bồi thường còn phụ thuộc vào phạm vi bảo hiểm, nguyên nhân tai nạn, hồ sơ và các điều kiện áp dụng.
3. Bảo hiểm xe tự nguyện có thể bảo vệ những gì?
“Bảo hiểm xe tự nguyện” là cách gọi chung cho các sản phẩm mà chủ xe có thể lựa chọn mua thêm theo nhu cầu. Không có một bộ quyền lợi giống nhau cho mọi doanh nghiệp bảo hiểm.
Các nhóm sản phẩm hoặc quyền lợi thường gặp có thể gồm:
- bảo hiểm thiệt hại vật chất của chính chiếc xe;
- bảo hiểm tai nạn cho lái xe và người ngồi trên xe;
- bảo hiểm trách nhiệm dân sự tự nguyện hoặc phần trách nhiệm mở rộng;
- quyền lợi liên quan đến mất cắp bộ phận nếu sản phẩm có bảo hiểm;
- quyền lợi đối với thiệt hại động cơ do ngập nước hoặc thủy kích nếu có điều khoản tương ứng;
- quyền lựa chọn cơ sở sửa chữa hoặc các dịch vụ hỗ trợ, cứu hộ nếu sản phẩm cung cấp.
Ví dụ, một sản phẩm bảo hiểm vật chất xe có thể bảo hiểm các rủi ro như đâm va, lật đổ, cháy nổ hoặc thiên tai. Tuy nhiên, phạm vi cụ thể, điều kiện bồi thường và các quyền lợi mở rộng phải đọc từ chính quy tắc của sản phẩm.
4. Khác biệt quan trọng nhất: trách nhiệm với người khác và thiệt hại của xe mình
Có thể hiểu nhanh bằng hai lớp bảo vệ:
- Lớp bắt buộc: tập trung vào trách nhiệm dân sự của chủ xe đối với người thứ ba và hành khách theo phạm vi pháp luật.
- Lớp tự nguyện: mở rộng bảo vệ theo nhu cầu, trong đó có thể bao gồm chính chiếc xe, người trên xe hoặc phần trách nhiệm mở rộng tùy hợp đồng.
Do đó:
- mua bảo hiểm bắt buộc không có nghĩa bạn đã có bảo hiểm vật chất cho xe;
- mua bảo hiểm vật chất xe không thay thế nghĩa vụ tham gia bảo hiểm TNDS bắt buộc nếu phương tiện thuộc đối tượng phải mua.
5. Với bảo hiểm vật chất xe, cần kiểm tra những điều gì?
Đừng chỉ nhìn vào tỷ lệ phí. Một hợp đồng bảo hiểm vật chất xe cần được đọc ở nhiều lớp hơn.
Ít nhất hãy kiểm tra:
- giá trị xe hoặc số tiền bảo hiểm được xác định như thế nào;
- những rủi ro nào nằm trong phạm vi bảo hiểm cơ bản;
- mức khấu trừ mà bạn phải tự chịu trong mỗi vụ nếu có;
- cách tính bồi thường khi sửa chữa;
- cách xác định tổn thất toàn bộ;
- có áp dụng khấu hao đối với bộ phận thay mới hay không;
- garage hoặc cơ sở sửa chữa được lựa chọn theo điều kiện nào;
- mất cắp bộ phận có nằm trong phạm vi hay phải mua thêm;
- thủy kích hoặc thiệt hại động cơ do ngập nước có được bảo hiểm hay không;
- dịch vụ cứu hộ có giới hạn khoảng cách hoặc số lần sử dụng hay không;
- các trường hợp loại trừ quan trọng.
Hai hợp đồng có mức phí gần nhau vẫn có thể khác đáng kể về khấu trừ, phạm vi mở rộng, cơ sở sửa chữa và cách xử lý bồi thường.
6. Phí bảo hiểm bắt buộc và phí tự nguyện được xác định khác nhau
Phí của bảo hiểm TNDS bắt buộc được quy định theo loại xe tại Phụ lục I của Nghị định 67/2023/NĐ-CP. Doanh nghiệp bảo hiểm có thể xem xét điều chỉnh phí trong phạm vi pháp luật cho phép và theo các điều kiện áp dụng.
Với bảo hiểm xe tự nguyện, mức phí phụ thuộc vào sản phẩm và cách doanh nghiệp đánh giá rủi ro.
Các yếu tố có thể ảnh hưởng đến phí gồm:
- loại xe;
- giá trị xe;
- mục đích sử dụng;
- phạm vi quyền lợi;
- mức khấu trừ;
- các quyền lợi mở rộng;
- lịch sử hoặc đặc điểm rủi ro nếu sản phẩm áp dụng.
Vì vậy, không nên đặt một mức phí bảo hiểm bắt buộc cạnh một mức phí bảo hiểm vật chất xe rồi kết luận sản phẩm nào “đắt” hay “rẻ”. Hai khoản phí đang mua hai lớp bảo vệ khác nhau.
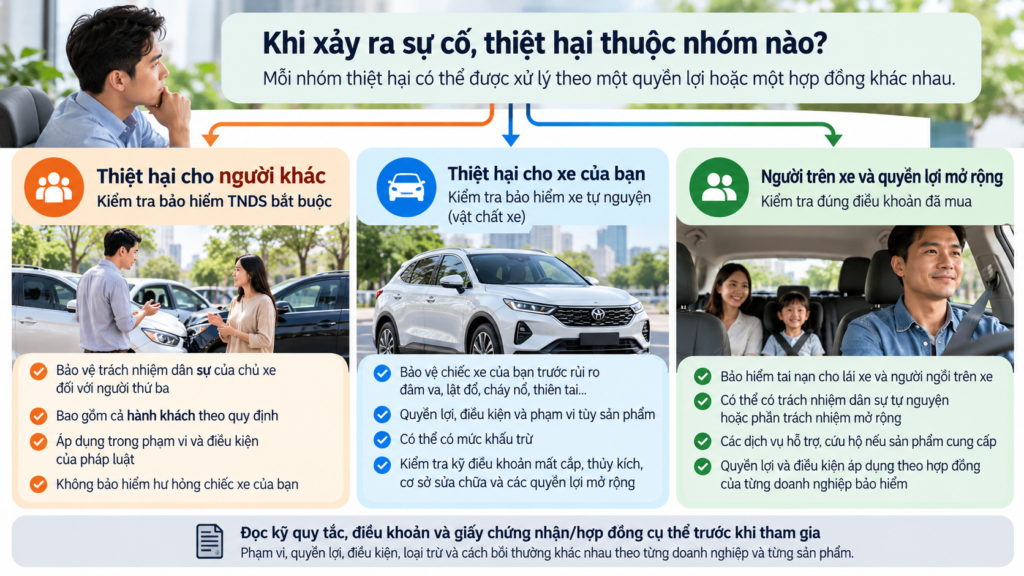
7. Khi xảy ra tai nạn, đừng mặc định một hợp đồng sẽ xử lý tất cả
Một vụ tai nạn có thể phát sinh nhiều nhóm thiệt hại cùng lúc:
- thiệt hại về người của bên thứ ba;
- thiệt hại tài sản của bên thứ ba;
- thiệt hại của hành khách;
- thiệt hại của chính chiếc xe của bạn;
- thiệt hại của người ngồi trên xe;
- các chi phí phát sinh khác thuộc hoặc không thuộc từng hợp đồng.
Mỗi nhóm thiệt hại có thể được xử lý theo một quyền lợi hoặc một hợp đồng khác nhau.
Khi sự cố xảy ra, nên:
- ưu tiên an toàn cho người và thực hiện các nghĩa vụ theo quy định giao thông;
- liên hệ doanh nghiệp bảo hiểm theo hướng dẫn của hợp đồng;
- không tự ý thực hiện sửa chữa lớn trước khi hoàn tất các bước thông báo hoặc giám định nếu hợp đồng yêu cầu;
- lưu lại hình ảnh, tài liệu và chứng từ có liên quan;
- xác định từng khoản thiệt hại đang yêu cầu theo hợp đồng nào.
Quy trình và hồ sơ cụ thể phải theo từng sản phẩm và trường hợp thực tế. Không nên dùng một checklist bồi thường duy nhất cho mọi loại bảo hiểm xe.
Bảng phân biệt nhanh bảo hiểm xe bắt buộc và tự nguyện
| Điểm so sánh | TNDS bắt buộc | Bảo hiểm xe tự nguyện |
|---|---|---|
| Mục đích chính | Thực hiện trách nhiệm dân sự của chủ xe theo phạm vi pháp luật | Mở rộng bảo vệ theo nhu cầu và hợp đồng |
| Đối tượng/rủi ro chính | Người thứ ba và hành khách theo quy định | Có thể gồm xe của bạn, người trên xe, trách nhiệm mở rộng và các quyền lợi khác |
| Quyền lợi | Theo khung pháp luật bắt buộc | Theo quy tắc, điều khoản và gói đã chọn |
| Giới hạn | Theo giới hạn trách nhiệm do pháp luật quy định | Theo số tiền bảo hiểm, hạn mức và điều kiện của hợp đồng |
| Phí | Theo khung pháp luật và điều kiện điều chỉnh được phép | Phụ thuộc sản phẩm, rủi ro và quyền lợi lựa chọn |
| Khấu trừ | Theo cơ chế của sản phẩm bắt buộc | Có thể có mức khấu trừ tùy sản phẩm |
| Có thay thế lẫn nhau không? | Không. Hai loại bảo hiểm phục vụ các mục đích khác nhau. | |
Checklist 60 giây trước khi mua bảo hiểm xe
- ☐ Tôi biết hợp đồng này là bảo hiểm bắt buộc hay tự nguyện.
- ☐ Tôi biết hợp đồng bảo vệ trách nhiệm với người khác hay bảo vệ chính chiếc xe của mình.
- ☐ Tôi đã đọc giới hạn trách nhiệm hoặc số tiền bảo hiểm.
- ☐ Tôi biết mức khấu trừ nếu sản phẩm áp dụng.
- ☐ Tôi đã đọc các điều khoản loại trừ quan trọng.
- ☐ Tôi biết quyền lợi nào nằm trong gói cơ bản và quyền lợi nào phải mua thêm.
- ☐ Tôi biết điều kiện lựa chọn garage hoặc cơ sở sửa chữa.
- ☐ Tôi biết quy trình thông báo, giám định và yêu cầu bồi thường.
- ☐ Tôi không dùng một con số phí để so hai sản phẩm có phạm vi bảo vệ khác nhau.
Bước tiếp theo
Để xem toàn bộ chủ đề, đọc Bảo hiểm xe.
Nếu bạn đang tìm hiểu nhiều nhóm bảo hiểm khác nhau, xem thêm Bảo hiểm để quay lại Hub chủ đề.
TÀI CHÍNH ZIN chỉ hiển thị offer bảo hiểm xe cụ thể khi đã xác minh doanh nghiệp, sản phẩm, phạm vi quyền lợi, loại trừ, phí và điều kiện, nguồn, ngày rà soát và quan hệ affiliate. Hoa hồng không quyết định kết luận biên tập.
Nguồn và ngày rà soát
- Nghị định 67/2023/NĐ-CP của Chính phủ về bảo hiểm bắt buộc trách nhiệm dân sự của chủ xe cơ giới và các phạm vi bảo hiểm bắt buộc liên quan; đối chiếu trên Cơ sở dữ liệu quốc gia về văn bản pháp luật. Văn bản hiện được ghi nhận hết hiệu lực một phần.
- Nghị định 220/2026/NĐ-CP sửa đổi một số nội dung của Nghị định 67/2023/NĐ-CP trong phạm vi bảo hiểm bắt buộc hoạt động xây dựng; dùng để kiểm tra trạng thái sửa đổi của văn bản nền.
- MIC — thông tin sản phẩm bảo hiểm TNDS xe ô tô và bảo hiểm vật chất xe ô tô; dùng như ví dụ doanh nghiệp hiện hành để đối chiếu rằng hai nhóm sản phẩm có mục đích và phạm vi khác nhau, không dùng làm quy tắc chung cho toàn thị trường.
- Rà soát nguồn: 08/10/2026.