Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 08/10/2026
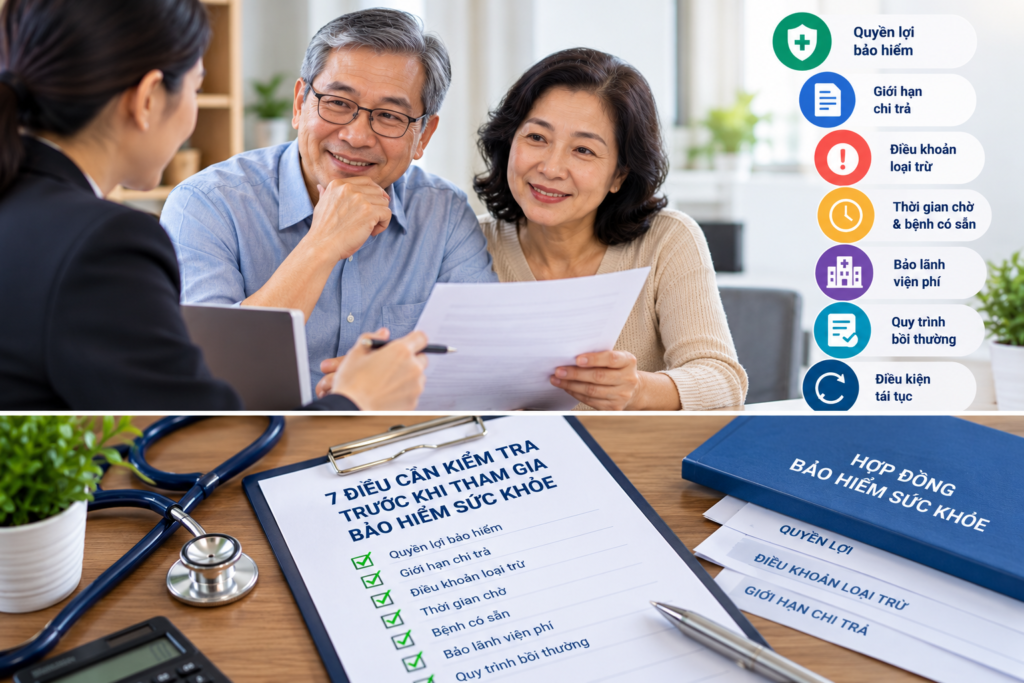
Bảo hiểm sức khỏe không nên được chọn chỉ bằng một con số “quyền lợi tối đa”. Trước khi tham gia, bạn cần đọc đúng phạm vi được bảo hiểm, giới hạn theo từng quyền lợi, điều khoản loại trừ, thời gian chờ, cách xử lý bệnh có sẵn, mạng lưới bảo lãnh viện phí và quy trình yêu cầu bồi thường.
Phạm vi bài viết: bảo hiểm sức khỏe thương mại. Bài này không thay thế hướng dẫn về bảo hiểm y tế do Nhà nước thực hiện.
Điểm chính
- Đừng so hai gói chỉ bằng tổng hạn mức quảng cáo; cần đọc giới hạn cho từng quyền lợi.
- Điều khoản loại trừ phải được đọc cùng với quyền lợi bảo hiểm, không tách riêng.
- Thời gian chờ và cách xử lý bệnh có sẵn có thể làm quyền lợi thực tế khác đáng kể giữa các sản phẩm.
- Bảo lãnh viện phí là một dịch vụ tiện lợi nhưng không đồng nghĩa mọi chi phí tại cơ sở đó đều được chi trả.
- Trước khi mua, hãy hiểu hồ sơ, thời hạn và kênh yêu cầu bồi thường của chính sản phẩm.
- Điều kiện tái tục, độ tuổi và thay đổi quyền lợi/phí cần được xem trước nếu bạn muốn duy trì bảo vệ nhiều năm.
1. Phạm vi bảo hiểm có đúng nhu cầu của bạn không?
Hãy bắt đầu bằng việc xác định sản phẩm thực sự chi trả cho những nhóm chi phí nào. Một gói có thể có quyền lợi nội trú, ngoại trú, phẫu thuật, thai sản, nha khoa hoặc các quyền lợi bổ sung khác, nhưng không phải sản phẩm nào cũng có đầy đủ các nhóm này.
Với mỗi quyền lợi bạn quan tâm, hãy hỏi:
- sự kiện nào được coi là thuộc phạm vi bảo hiểm;
- điều trị nội trú hay ngoại trú có được áp dụng;
- quyền lợi là quyền lợi chính hay quyền lợi bổ sung;
- có yêu cầu về cơ sở y tế, chuyên khoa hoặc hình thức điều trị hay không.
Đừng mua một gói chỉ vì danh sách quyền lợi dài. Giá trị thực tế nằm ở những quyền lợi phù hợp với nhu cầu và điều kiện sử dụng của bạn.
2. Đọc giới hạn chi trả theo từng quyền lợi
Một mức “quyền lợi tối đa” lớn không có nghĩa mọi chi phí phát sinh đều được thanh toán đến mức đó. Hợp đồng có thể quy định giới hạn theo năm, theo lần khám, theo ngày nằm viện, theo loại điều trị hoặc theo một nhóm quyền lợi cụ thể.
Khi so sánh, nên ghi riêng:
- hạn mức tổng trong năm;
- hạn mức cho từng quyền lợi chính;
- mức tối đa theo lần hoặc theo ngày nếu có;
- mức khấu trừ hoặc đồng chi trả nếu sản phẩm áp dụng;
- các giới hạn riêng cho thai sản, nha khoa hoặc quyền lợi bổ sung nếu có.
So sánh theo cấu trúc này giúp bạn tránh nhầm “tổng hạn mức” với số tiền chắc chắn được chi trả cho một lần điều trị.
3. Kiểm tra điều khoản loại trừ trước khi nhìn vào quyền lợi
Điều khoản loại trừ quy định những trường hợp doanh nghiệp bảo hiểm không phải bồi thường hoặc trả tiền bảo hiểm theo hợp đồng. Pháp luật yêu cầu điều khoản loại trừ phải được quy định rõ trong hợp đồng và doanh nghiệp bảo hiểm phải giải thích rõ cho bên mua khi giao kết.
Đọc phần loại trừ cùng với từng quyền lợi, đặc biệt khi sản phẩm có quy định liên quan đến:
- bệnh hoặc tình trạng đã tồn tại trước khi tham gia;
- điều trị không cần thiết về mặt y khoa hoặc ngoài phạm vi hợp đồng;
- một số phương pháp, dịch vụ hoặc cơ sở điều trị bị loại trừ;
- các hành vi hoặc tình huống bị loại trừ theo quy tắc sản phẩm.
Không nên suy đoán rằng một chi phí “có vẻ là y tế” thì mặc nhiên được bảo hiểm.
4. Thời gian chờ và bệnh có sẵn được xử lý thế nào?
Thời gian chờ là khoảng thời gian kể từ khi bảo hiểm có hiệu lực mà một số quyền lợi chưa được áp dụng hoặc chỉ được áp dụng theo điều kiện của sản phẩm. Bệnh có sẵn cũng có thể được xử lý khác nhau giữa các hợp đồng.
Trước khi mua, hãy hỏi rõ:
- quyền lợi nào có thời gian chờ;
- thời gian chờ bắt đầu từ ngày nào;
- bệnh có sẵn được định nghĩa ra sao;
- bệnh có sẵn bị loại trừ, chấp nhận có điều kiện hay được xem xét sau một khoảng thời gian;
- việc tăng quyền lợi hoặc gián đoạn tái tục có làm áp dụng lại thời gian chờ hay không.
Không dùng một mốc thời gian chờ chung cho mọi sản phẩm. Các điều kiện này phải được kiểm tra trong quy tắc và điều khoản của chính hợp đồng bạn đang cân nhắc.
5. Bảo lãnh viện phí có thực sự tiện cho nơi bạn thường khám?
Bảo lãnh viện phí có thể giúp giảm việc phải tự thanh toán toàn bộ rồi yêu cầu hoàn trả sau đó, nhưng cần kiểm tra đúng mạng lưới và điều kiện sử dụng.
Hãy kiểm tra:
- bệnh viện/phòng khám bạn thường dùng có nằm trong mạng lưới hiện tại không;
- cơ sở đó bảo lãnh nội trú, ngoại trú hay chỉ một số dịch vụ;
- có cần xuất trình thẻ bảo lãnh và giấy tờ tùy thân trước khi khám hay không;
- những khoản ngoài phạm vi hợp đồng vẫn phải tự thanh toán như thế nào.
Mạng lưới bảo lãnh có thể được cập nhật. Vì vậy, nên kiểm tra danh sách hiện hành gần thời điểm sử dụng dịch vụ thay vì chỉ dựa vào tài liệu quảng cáo cũ.
6. Nếu không được bảo lãnh, bạn yêu cầu bồi thường thế nào?
Nhiều trường hợp người được bảo hiểm cần thanh toán trước rồi gửi hồ sơ yêu cầu bồi thường. Trước khi tham gia, hãy xem quy trình này có phù hợp với khả năng lưu giữ chứng từ và thời gian xử lý của bạn không.
Ít nhất cần biết:
- kênh nộp yêu cầu bồi thường;
- các chứng từ y tế và chứng từ thanh toán cần giữ;
- thời hạn nộp hồ sơ theo quy tắc sản phẩm;
- cách bổ sung hồ sơ khi thiếu;
- cách theo dõi trạng thái và nhận kết quả.
Không áp một thời hạn yêu cầu bồi thường chung cho mọi sản phẩm nếu chưa đọc quy tắc cụ thể.
7. Điều kiện có phù hợp nếu bạn muốn dùng lâu dài?
Bảo hiểm sức khỏe thường được cân nhắc theo nhu cầu bảo vệ nhiều năm, nhưng hợp đồng và điều kiện tái tục cần được đọc rõ từ đầu.
Hãy kiểm tra:
- độ tuổi tối đa khi tham gia mới và khi tái tục;
- tái tục có được bảo đảm hay cần doanh nghiệp xem xét lại;
- phí có thể thay đổi theo tuổi, quyền lợi hoặc chính sách sản phẩm hay không;
- việc gián đoạn tái tục có ảnh hưởng tới thời gian chờ hoặc tình trạng bệnh có sẵn hay không;
- khi tăng mức quyền lợi, phần tăng thêm được xử lý như thế nào.
Nếu mục tiêu của bạn là bảo vệ dài hạn, điều kiện tái tục có thể quan trọng không kém hạn mức của năm đầu tiên.
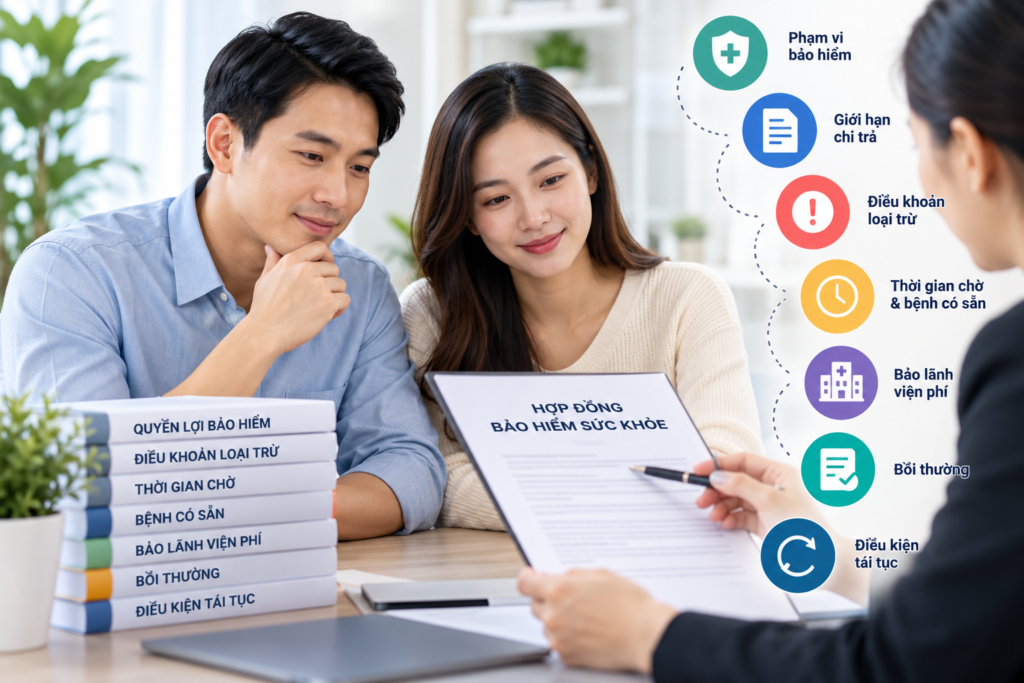
Checklist 60 giây trước khi tham gia
- ☐ Tôi biết chính xác những quyền lợi nào mình đang mua.
- ☐ Tôi đã đọc hạn mức tổng và hạn mức theo từng quyền lợi.
- ☐ Tôi biết các mức khấu trừ/đồng chi trả nếu có.
- ☐ Tôi đã đọc phần loại trừ thay vì chỉ đọc bảng quyền lợi.
- ☐ Tôi biết thời gian chờ và cách xử lý bệnh có sẵn.
- ☐ Tôi đã kiểm tra mạng lưới bảo lãnh tại nơi mình thường khám.
- ☐ Tôi biết hồ sơ và thời hạn yêu cầu bồi thường của sản phẩm.
- ☐ Tôi hiểu điều kiện tái tục, độ tuổi và khả năng thay đổi phí/quyền lợi.
Bước tiếp theo
Để tìm hiểu toàn bộ chủ đề, xem Bảo hiểm sức khỏe.
Nếu bạn đang so sánh sản phẩm cụ thể, hãy đặt bảng quyền lợi, quy tắc bảo hiểm, điều khoản loại trừ và hướng dẫn bồi thường cạnh nhau. Chỉ so các sản phẩm khi cùng phạm vi, cùng điều kiện và có nguồn hiện hành.
TÀI CHÍNH ZIN chỉ hiển thị offer bảo hiểm cụ thể khi đã xác minh doanh nghiệp cung cấp, sản phẩm, quyền lợi, điều kiện, nguồn, ngày rà soát và quan hệ affiliate. Hoa hồng không quyết định kết luận biên tập.
Nguồn và ngày rà soát
- Luật Kinh doanh bảo hiểm số 08/2022/QH15; Cơ sở dữ liệu quốc gia về văn bản pháp luật. Luật có hiệu lực từ 01/01/2023 và hiện được hệ thống VBPL ghi nhận hết hiệu lực một phần; khi áp dụng cần đọc trạng thái/văn bản hiện hành.
- Thông tư 67/2023/TT-BTC hướng dẫn một số điều của Luật Kinh doanh bảo hiểm và Nghị định 46/2023/NĐ-CP; dùng cho yêu cầu cung cấp tài liệu và quản lý sản phẩm theo phạm vi áp dụng.
- Bộ Tài chính — phổ biến kiến thức về bảo hiểm: khuyến nghị bên mua đọc kỹ quyền lợi, điều kiện hưởng quyền lợi, loại trừ và nghĩa vụ đóng phí.
- Bảo hiểm Bảo Việt — hệ thống bệnh viện/phòng khám bảo lãnh viện phí; danh sách được cập nhật định kỳ, dùng để minh họa rằng mạng lưới bảo lãnh là dữ liệu có thể thay đổi.
- MIC — tài liệu phổ biến về thời gian chờ/tái tục; chỉ dùng như ví dụ doanh nghiệp cho thấy các điều kiện này thay đổi theo sản phẩm, không dùng làm quy tắc chung toàn thị trường.
- Rà soát nguồn: 08/10/2026.