Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 22/10/2026
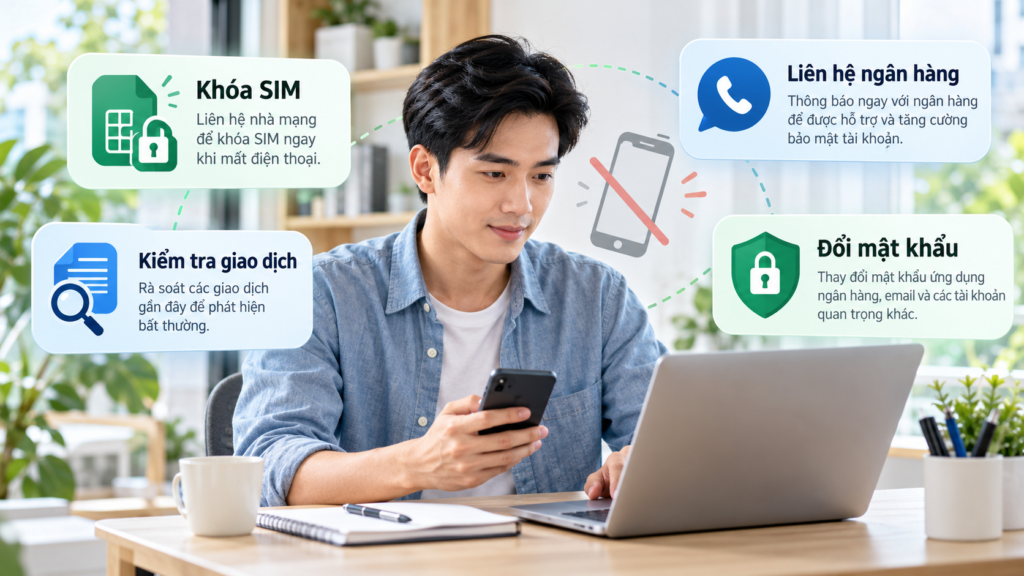
Nếu điện thoại đang dùng Mobile Banking bị mất hoặc thất lạc, ưu tiên đầu tiên là giảm khả năng người khác sử dụng thiết bị, SIM và thông tin xác thực để truy cập tài khoản. Không nên chờ mua điện thoại mới rồi mới xử lý.
Mức độ rủi ro phụ thuộc vào trạng thái khóa màn hình, SIM, ứng dụng ngân hàng, cách lưu mật khẩu và việc thiết bị có đang nằm trong tay người khác hay không. Vì vậy, nên xử lý theo thứ tự ưu tiên thay vì chỉ thực hiện một thao tác duy nhất.
Điểm chính
- Liên hệ ngân hàng và nhà mạng sớm khi thiết bị hoặc SIM không còn trong quyền kiểm soát.
- Khóa thẻ, khóa Mobile Banking và khóa tài khoản là các thao tác khác nhau; chỉ thực hiện đúng phạm vi cần thiết theo hướng dẫn của ngân hàng.
- Không cung cấp OTP, PIN hoặc mật khẩu cho người gọi đến tự xưng là nhân viên ngân hàng.
- Nếu có giao dịch lạ, lưu bằng chứng và báo ngay qua kênh chính thức.
- Sau khi khôi phục quyền truy cập, cần rà lại thiết bị, mật khẩu, phương thức xác thực và lịch sử giao dịch.
Mất điện thoại có đồng nghĩa mất tài khoản ngân hàng không?
Không.
Việc mất điện thoại không làm tài khoản ngân hàng tự động biến mất. Tuy nhiên, chiếc điện thoại có thể chứa nhiều yếu tố liên quan đến quyền truy cập như:
- ứng dụng Mobile Banking;
- SIM nhận SMS/OTP;
- email;
- trình quản lý mật khẩu;
- thông báo giao dịch;
- ứng dụng xác thực hoặc Soft OTP;
- dữ liệu đã đăng nhập trên trình duyệt.
Rủi ro tăng nếu thiết bị không được khóa tốt, mật khẩu được lưu sẵn hoặc SIM vẫn hoạt động trong máy bị mất.
1. Khóa hoặc bảo vệ SIM càng sớm càng tốt
Nếu SIM/eSIM nằm trong điện thoại bị mất, hãy liên hệ nhà mạng qua kênh chính thức để kiểm tra phương án khóa hoặc cấp lại SIM theo quy trình áp dụng.
Mục tiêu là giảm khả năng người khác sử dụng số điện thoại của bạn để nhận:
- SMS;
- mã xác thực;
- cuộc gọi xác minh;
- thông báo liên quan đến tài khoản.
Không cung cấp mã OTP cho người gọi đến với lý do “hỗ trợ khóa SIM” hoặc “xác minh chủ thuê bao”.
2. Liên hệ ngân hàng qua kênh chính thức
Thông tư 50/2024/TT-NHNN yêu cầu các đơn vị hướng dẫn khách hàng thông báo ngay khi mất/thất lạc thiết bị tạo OTP hoặc số điện thoại nhận SMS.
Vì vậy, nếu điện thoại bị mất và có liên quan tới Mobile Banking, hãy dùng:
- hotline công bố trên website/app chính thức;
- chi nhánh/phòng giao dịch;
- kênh hỗ trợ chính thức khác của ngân hàng.
Không gọi theo số điện thoại trong tin nhắn lạ hoặc kết quả quảng cáo không xác minh được.
3. Xác định cần khóa gì: thẻ, Mobile Banking hay tài khoản?
Ba khái niệm này không giống nhau.
Khóa thẻ thường liên quan đến khả năng sử dụng thẻ.
Khóa hoặc tạm ngừng Mobile Banking liên quan đến quyền truy cập dịch vụ ngân hàng điện tử.
Khóa/tạm hạn chế tài khoản có phạm vi rộng hơn và cần thực hiện theo quy trình của ngân hàng.
Không nên tự suy rằng khóa thẻ sẽ tự động chặn mọi giao dịch tài khoản.
Khi gọi ngân hàng, hãy mô tả rõ tình huống: mất điện thoại, mất SIM hay nghi ngờ lộ mật khẩu/giao dịch bất thường để được hướng dẫn đúng phạm vi.
4. Nếu còn truy cập được từ thiết bị khác, hãy rà lại bảo mật
Nếu ngân hàng cho phép và bạn vẫn đăng nhập hợp lệ từ thiết bị khác, có thể kiểm tra:
- thiết bị đang được đăng ký;
- lịch sử đăng nhập nếu có;
- giao dịch gần đây;
- hạn mức giao dịch;
- các thẻ đang hoạt động;
- phương thức xác thực.
Chỉ sử dụng ứng dụng/website chính thức. Không bấm link nhận qua SMS để “khóa khẩn cấp”.
5. Đổi mật khẩu khi có nguy cơ bị lộ
Nếu điện thoại có lưu mật khẩu, trình duyệt vẫn đăng nhập hoặc bạn nghi ngờ thông tin truy cập đã bị lộ, hãy thay đổi thông tin đăng nhập theo quy trình chính thức.
Cần ưu tiên cả các tài khoản có thể ảnh hưởng tới ngân hàng, ví dụ:
- email chính;
- tài khoản Apple/Google;
- trình quản lý mật khẩu;
- dịch vụ liên quan đến số điện thoại.
Không dùng lại cùng một mật khẩu mới cho nhiều dịch vụ.
6. Kiểm tra giao dịch bất thường
Sau khi đã hạn chế quyền truy cập, hãy rà lại lịch sử giao dịch.
Nếu thấy giao dịch mình không thực hiện:
- ghi lại thời gian;
- số tiền;
- tài khoản/đơn vị nhận nếu hiển thị;
- ảnh chụp hoặc thông báo liên quan;
- mã giao dịch nếu có.
Thông báo cho ngân hàng càng sớm càng tốt qua kênh chính thức. Không chỉnh sửa hoặc xóa các bằng chứng có thể cần cho quá trình tra soát.
7. Cảnh giác với lừa đảo sau khi mất điện thoại
Sau sự cố, bạn có thể dễ bị tác động bởi những cuộc gọi tự xưng là ngân hàng, nhà mạng hoặc cơ quan hỗ trợ.
Ngân hàng Nhà nước đã nhiều lần cảnh báo khách hàng không cung cấp tên đăng nhập, mật khẩu hoặc OTP cho người khác, kể cả người tự xưng là nhân viên ngân hàng. :chatgpt-content-reference{index=”2″}
Hãy dừng ngay nếu người gọi yêu cầu:
- đọc OTP;
- cung cấp mật khẩu;
- cài ứng dụng hỗ trợ từ xa;
- chia sẻ màn hình;
- chuyển tiền vào “tài khoản an toàn”;
- bấm link để “khóa tài khoản”.
Nếu điện thoại có khóa màn hình và sinh trắc học thì có an toàn tuyệt đối không?
Không.
Khóa màn hình và sinh trắc học là các lớp bảo vệ quan trọng nhưng không nên được coi là bảo đảm tuyệt đối.
Rủi ro vẫn có thể đến từ:
- SIM;
- mật khẩu đã lưu;
- email;
- ứng dụng khác trên thiết bị;
- phiên đăng nhập còn hoạt động;
- lừa đảo nhắm vào người dùng sau sự cố.
Xem thêm Xác thực sinh trắc học ngân hàng là gì?.
Checklist 5 việc nên làm ngay
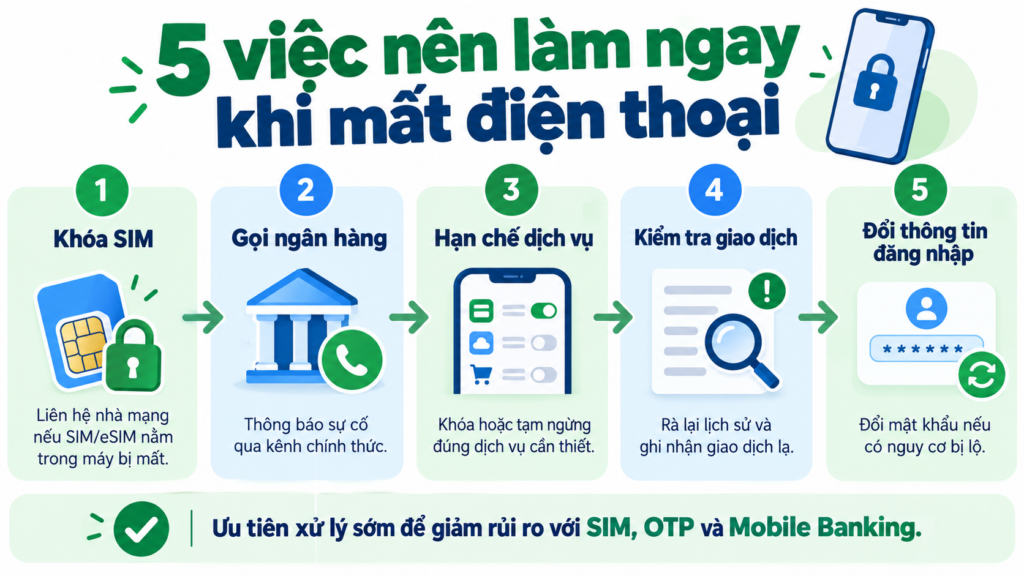
- Liên hệ nhà mạng nếu SIM/eSIM bị mất cùng thiết bị.
- Liên hệ ngân hàng qua kênh chính thức.
- Khóa/hạn chế đúng dịch vụ theo hướng dẫn của ngân hàng.
- Rà giao dịch và đổi thông tin đăng nhập có nguy cơ bị lộ.
- Lưu bằng chứng và báo ngay nếu phát hiện giao dịch bất thường.
Sau khi có điện thoại mới, cần kiểm tra lại gì?
- Cài ứng dụng từ nguồn chính thức.
- Đăng ký/kích hoạt thiết bị mới theo quy trình ngân hàng.
- Thiết lập lại phương thức xác thực nếu cần.
- Kiểm tra OTP/thông báo.
- Rà lại hạn mức và thiết bị đang đăng ký.
- Kiểm tra giao dịch thêm một lần trước khi trở lại sử dụng bình thường.
Nếu tình huống chỉ là đổi điện thoại bình thường, xem Đổi điện thoại dùng ngân hàng số: 7 việc cần kiểm tra.
Tài khoản cá nhân VPBank
Nếu bạn đang cân nhắc mở thêm một tài khoản online sau khi đã ổn định lại vấn đề bảo mật, có thể xem thông tin và điều kiện hiện hành của VPBank trước khi tự quyết định.
Minh bạch affiliate:
TÀI CHÍNH ZIN có thể nhận hoa hồng nếu giao dịch đủ điều kiện được thực hiện qua liên kết này.
Quan hệ affiliate không quyết định nội dung hoặc kết luận của bài viết.
Điều kiện sản phẩm có thể thay đổi; hãy kiểm tra thông tin hiện hành trước khi đăng ký.
Bước tiếp theo
Nếu bạn chỉ đang đổi máy bình thường, xem Đổi điện thoại dùng ngân hàng số.
Nếu cần hiểu về xác thực sau khi kích hoạt thiết bị mới, xem Xác thực sinh trắc học ngân hàng.
Để quay lại toàn bộ chủ đề ngân hàng, xem Ngân hàng.
Nguồn và ngày rà soát
- Thông tư 50/2024/TT-NHNN về an toàn, bảo mật khi cung cấp dịch vụ trực tuyến trong ngành Ngân hàng.
- Thông tư 77/2025/TT-NHNN sửa đổi, bổ sung Thông tư 50/2024/TT-NHNN.
- Hướng dẫn xử lý cụ thể khi mất thiết bị phải được kiểm tra tại ngân hàng và nhà mạng mà người dùng đang sử dụng.
- Hồ sơ affiliate không được dùng làm nguồn cho quy trình an toàn khẩn cấp.