Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 07/10/2026
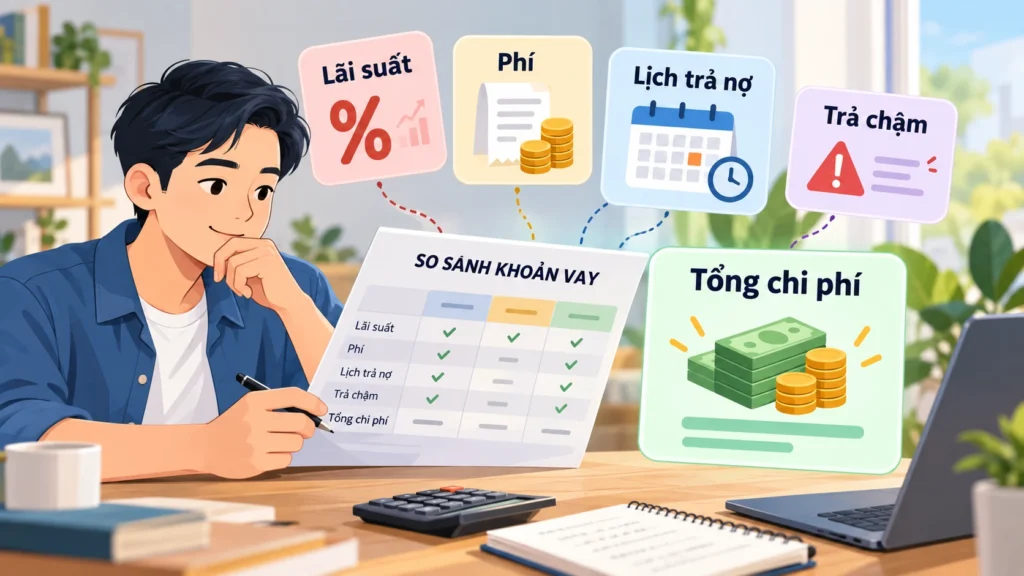
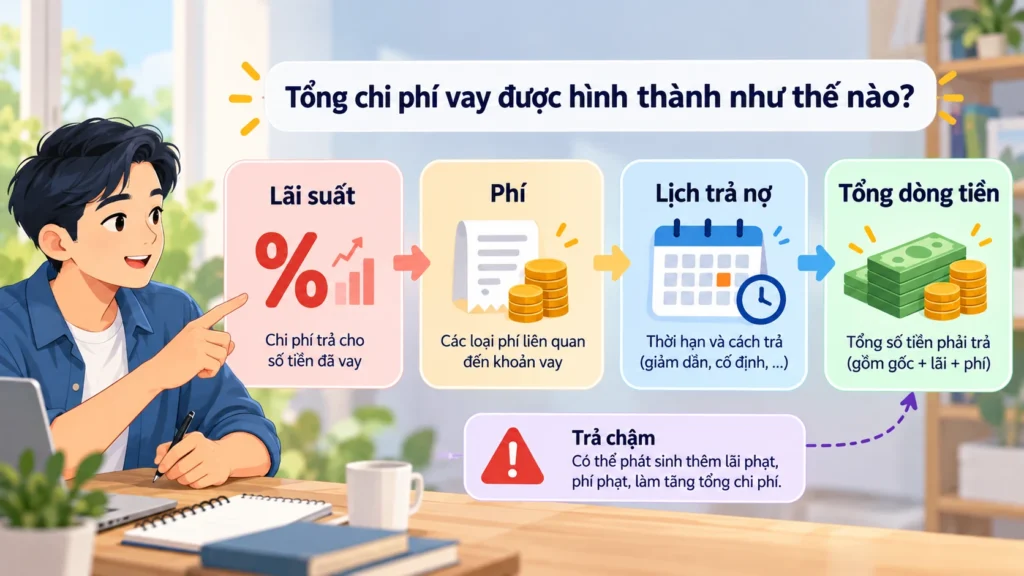
Lãi suất vay chỉ là một phần của chi phí khoản vay. Trước khi ký, bạn nên kiểm tra cách tính lãi, thời gian ưu đãi, phí liên quan, điều kiện trả nợ trước hạn, chi phí khi chậm trả và tổng dòng tiền phải trả trong toàn bộ thời hạn vay.
Điểm chính
- Đừng so hai khoản vay chỉ bằng một con số lãi suất quảng cáo.
- Hỏi rõ lãi được tính trên dư nợ nào và lịch trả nợ thay đổi ra sao theo thời gian.
- Nếu lãi suất có thể điều chỉnh, cần biết nguyên tắc, yếu tố và thời điểm xác định lãi suất mới.
- Kiểm tra riêng các loại phí áp dụng, đặc biệt phí trả nợ trước hạn nếu có.
- Bảo hiểm hoặc dịch vụ đi kèm chỉ nên đưa vào so sánh khi thực tế áp dụng cho khoản vay của bạn.
- So sánh bằng tổng dòng tiền phải trả và khả năng chịu đựng khoản thanh toán hàng tháng, không chỉ bằng %/năm.
1. Đừng so khoản vay chỉ bằng con số lãi suất
Hai khoản vay có cùng mức lãi suất công bố vẫn có thể tạo ra tổng chi phí khác nhau nếu khác cách tính lãi, kỳ hạn, lịch trả nợ, phí hoặc điều kiện sau thời gian ưu đãi.
Trước khi nhìn vào quảng cáo “lãi suất từ…”, hãy hỏi bốn câu:
- mức lãi suất đó áp dụng cho ai và trong bao lâu;
- lãi tính trên dư nợ thực tế hay theo cơ sở nào khác;
- sau thời gian ưu đãi, lãi suất được xác định thế nào;
- ngoài lãi còn khoản phí hoặc chi phí bắt buộc nào áp dụng hay không.
Quy định về hoạt động cho vay yêu cầu thỏa thuận lãi suất phải thể hiện mức lãi suất và phương pháp tính lãi. Trong một số trường hợp, thỏa thuận còn phải thể hiện mức lãi suất quy đổi theo %/năm trên số dư nợ thực tế và thời gian duy trì số dư nợ đó.
2. Kiểm tra lãi tính trên dư nợ nào
Điều quan trọng không chỉ là mức %/năm mà còn là số tiền nào đang được dùng làm cơ sở tính lãi ở từng thời điểm.
Hãy yêu cầu lịch trả nợ hoặc bảng minh họa theo từng kỳ, trong đó có:
- dư nợ đầu kỳ;
- gốc phải trả;
- lãi phải trả;
- phí nếu có;
- tổng tiền phải thanh toán kỳ đó;
- dư nợ cuối kỳ.
Nếu không có bảng dòng tiền này, bạn rất dễ đánh giá thấp áp lực trả nợ trong những tháng đầu hoặc hiểu sai một mức lãi suất quảng cáo.
3. Lãi suất cố định, ưu đãi và lãi suất sau ưu đãi
Nhiều khoản vay có thể áp dụng mức lãi suất ưu đãi trong một khoảng thời gian rồi chuyển sang cơ chế điều chỉnh.
Nếu lãi suất có điều chỉnh, trước khi ký bạn nên biết:
- thời điểm bắt đầu điều chỉnh;
- tần suất điều chỉnh;
- chỉ số hoặc yếu tố dùng để xác định mức lãi mới;
- biên độ nếu có;
- cách tổ chức cho vay thông báo khi mức lãi thay đổi.
Quy định hiện hành yêu cầu tổ chức tín dụng cung cấp cho khách hàng nguyên tắc, các yếu tố và thời điểm xác định lãi suất đối với trường hợp áp dụng lãi suất cho vay có điều chỉnh.
4. Những khoản phí có thể làm khoản vay đắt hơn
Không phải khoản vay nào cũng có cùng loại phí. Vì vậy, hãy kiểm tra đúng biểu phí và hợp đồng của sản phẩm bạn đang cân nhắc.
Các khoản cần hỏi riêng có thể gồm:
- phí trả nợ trước hạn;
- phí liên quan đến hồ sơ hoặc dịch vụ nếu thực tế có áp dụng;
- các khoản chi phí phát sinh khi thay đổi điều kiện khoản vay nếu có;
- các khoản bắt buộc khác gắn với việc nhận khoản vay, nếu có.
Thông tin về loại phí và mức phí áp dụng đối với khoản vay là một trong những nội dung tổ chức tín dụng phải cung cấp cho khách hàng trước khi xác lập thỏa thuận cho vay.
5. Bảo hiểm và dịch vụ đi kèm: tách riêng trước khi so sánh
Không nên mặc định rằng mọi khoản vay đều bắt buộc phải có bảo hiểm hoặc một dịch vụ đi kèm.
Nếu có một sản phẩm bảo hiểm hoặc dịch vụ khác xuất hiện trong hồ sơ vay, hãy hỏi rõ:
- đây là điều kiện bắt buộc hay sản phẩm tự nguyện;
- chi phí là bao nhiêu;
- chi phí trả một lần hay định kỳ;
- nếu không tham gia thì điều kiện vay có thay đổi hay không;
- quyền lợi và điều kiện hủy/hoàn phí nếu có.
Khi so sánh tổng chi phí, chỉ cộng những khoản thực sự áp dụng cho phương án bạn đang xét.
6. Đừng bỏ qua chi phí khi trả chậm hoặc quá hạn
Một khoản vay phù hợp không chỉ cần “rẻ” khi mọi việc diễn ra đúng kế hoạch. Bạn cũng nên hiểu điều gì xảy ra nếu dòng tiền gặp sự cố.
Trước khi ký, hãy kiểm tra:
- lãi suất áp dụng đối với dư nợ gốc bị quá hạn;
- lãi suất áp dụng đối với tiền lãi chậm trả;
- thời điểm khoản vay bị chuyển quá hạn;
- cách tổ chức tín dụng thông báo và thu hồi nợ;
- khả năng cơ cấu lại thời hạn trả nợ trong trường hợp phù hợp.
Thỏa thuận cho vay phải thể hiện các nội dung liên quan đến lãi quá hạn, lãi chậm trả, phí, trả nợ và xử lý khi khách hàng không trả đúng hạn. Các quy định nền tảng về hoạt động cho vay đã được sửa đổi, bổ sung qua nhiều văn bản; khi áp dụng cho một sản phẩm cụ thể, cần kiểm tra bản hiện hành và điều khoản của chính sản phẩm đó.
7. So bằng số tiền phải trả, không chỉ bằng %/năm
Khi đã có đủ thông tin, hãy chuyển mọi thứ về một bảng dòng tiền đơn giản.
Bạn nên ghi ít nhất:
- số tiền thực nhận;
- tổng tiền gốc phải trả;
- tổng lãi dự kiến;
- tổng phí áp dụng;
- các khoản bắt buộc khác nếu có;
- khoản thanh toán lớn nhất trong một kỳ;
- tổng dòng tiền phải trả trong toàn bộ thời hạn vay.
Tổng chi phí khoản vay không nên được hiểu chỉ là lãi suất. Với quyết định thực tế, điều quan trọng hơn là tổng số tiền bạn phải bỏ ra và liệu lịch trả nợ có phù hợp với dòng tiền của bạn hay không.
Checklist 60 giây trước khi vay
- ☐ Tôi biết lãi suất áp dụng cho mình là bao nhiêu và trong thời gian nào.
- ☐ Tôi biết lãi được tính trên cơ sở dư nợ nào.
- ☐ Tôi đã xem lịch trả gốc và lãi theo từng kỳ.
- ☐ Tôi biết lãi suất có thể thay đổi hay không và cách xác định mức mới.
- ☐ Tôi đã kiểm tra toàn bộ phí thực tế áp dụng cho khoản vay.
- ☐ Tôi biết phí trả nợ trước hạn nếu có.
- ☐ Tôi đã tách riêng bảo hiểm/dịch vụ đi kèm và biết khoản nào là tự nguyện.
- ☐ Tôi biết điều gì xảy ra nếu trả chậm hoặc khoản vay bị chuyển quá hạn.
- ☐ Tôi đã so tổng dòng tiền phải trả thay vì chỉ nhìn một con số %/năm.
Tự tính khoản vay của bạn
Nếu muốn thử trước dòng tiền trả nợ theo số tiền vay và kỳ hạn, dùng Công cụ tính khoản vay của TÀI CHÍNH ZIN.
Công cụ giúp bạn hình dung lịch trả nợ theo phương pháp đang được TCZ công bố trong calculator. Kết quả là mô phỏng để lập kế hoạch, không thay thế bảng tính hoặc hợp đồng chính thức của tổ chức cho vay.
Bước tiếp theo
Nếu bạn đang tìm hiểu khoản vay tín chấp, xem Vay tín chấp là gì? Cách so sánh tổng chi phí trước khi vay.
Nếu muốn quay lại toàn bộ chủ đề vay vốn, xem Vay vốn.
TÀI CHÍNH ZIN chỉ hiển thị offer vay cụ thể khi đã xác minh được tổ chức cung cấp, sản phẩm, điều kiện, chi phí, nguồn, ngày rà soát và quan hệ affiliate. Không dùng mức hoa hồng để xếp hạng.
Nguồn và ngày rà soát
- Thông tư 39/2016/TT-NHNN của Ngân hàng Nhà nước Việt Nam về hoạt động cho vay của tổ chức tín dụng, chi nhánh ngân hàng nước ngoài đối với khách hàng. Văn bản gốc hiện được ghi nhận hết hiệu lực một phần do đã có các văn bản sửa đổi, bổ sung.
- Thông tư 12/2024/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN.
- Thông tư 52/2025/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN.
- Thông tư 29/2026/TT-NHNN sửa đổi, bổ sung một số điều của Thông tư 39/2016/TT-NHNN; có hiệu lực từ 15/08/2026.
- Rà soát nội dung: 07/10/2026.