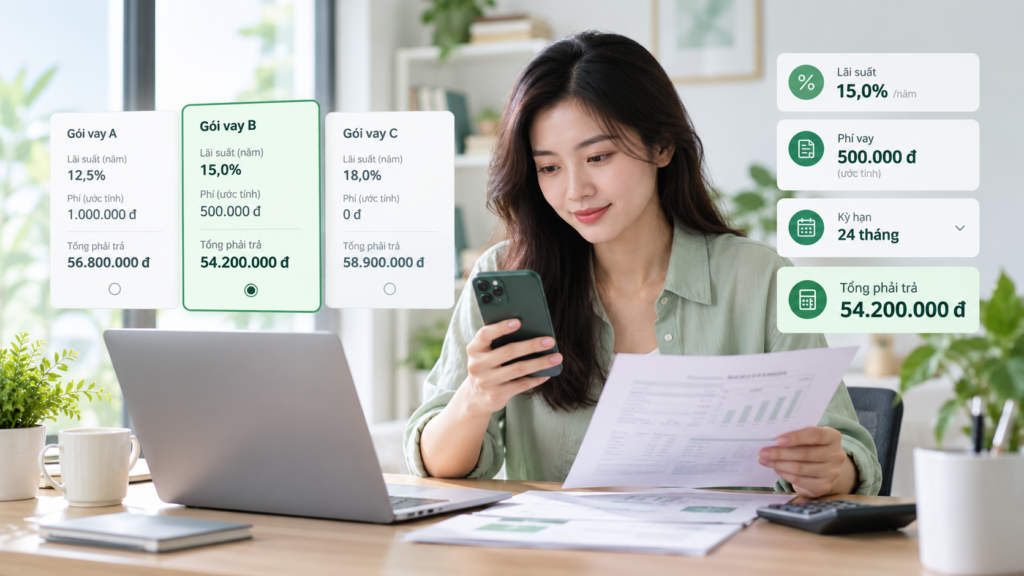
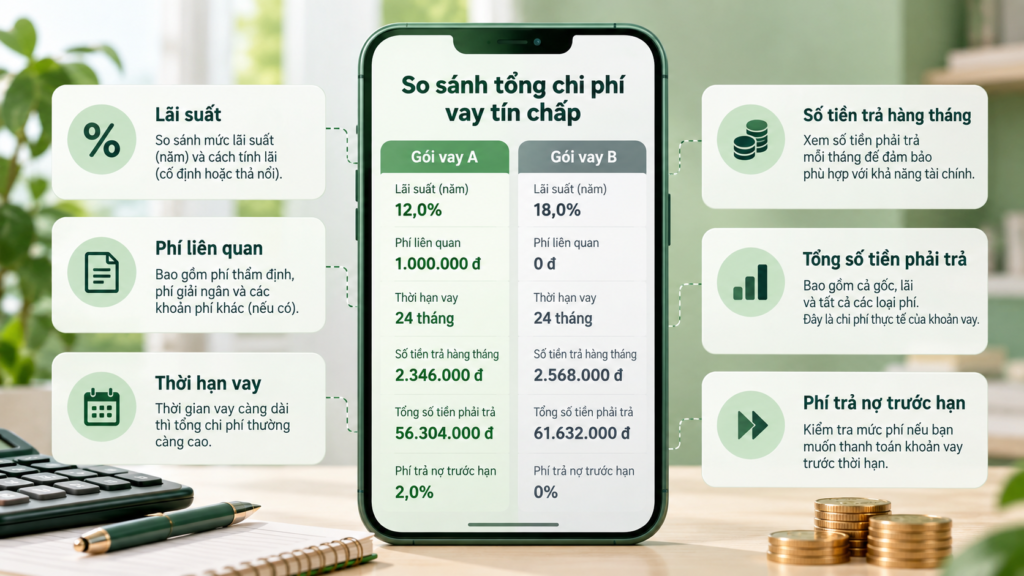
Các hình minh họa trong bài sử dụng số liệu giả định để giải thích cách so sánh chi phí; không phải báo giá, lãi suất hay thông số thực tế.
Biên soạn bởi TÀI CHÍNH ZIN · Rà soát nội dung 07/10/2026
Vay tín chấp không yêu cầu tài sản bảo đảm, nhưng điều đó không có nghĩa khoản vay “dễ” hay rẻ. Trước khi ký, hãy so sánh lãi suất trên cùng một cơ sở, lịch trả nợ, các loại phí và tổng số tiền phải trả trong toàn bộ thời hạn vay.
Điểm chính
- “Không có tài sản bảo đảm” không đồng nghĩa “không thẩm định”; tổ chức cho vay vẫn xem xét hồ sơ và khả năng trả nợ.
- Không so sánh hai khoản vay chỉ bằng một con số lãi suất nếu cách tính khác nhau.
- Hãy yêu cầu lịch trả nợ và xem tổng dòng tiền phải trả.
- Phí trả nợ trước hạn, phí liên quan và chi phí bắt buộc nếu có có thể làm thay đổi lựa chọn.
- Nếu lịch trả nợ khiến ngân sách hàng tháng quá căng, khoản vay có thể không phù hợp dù quảng cáo có vẻ hấp dẫn.
Vay tín chấp là gì?
Trong cách dùng phổ biến, vay tín chấp là khoản vay không dựa trên tài sản bảo đảm cụ thể như nhà, đất hoặc ô tô.
Tổ chức tín dụng vẫn có thể đánh giá thu nhập, lịch sử tín dụng, mục đích vay, khả năng trả nợ và các yếu tố rủi ro khác trước khi quyết định.
Vì vậy, “tín chấp” không có nghĩa là được duyệt tự động hoặc mọi người được cùng một mức lãi suất.
1. Bắt đầu từ số tiền bạn thực sự cần vay
Vay nhiều hơn nhu cầu làm tăng tổng lãi/chi phí và tăng áp lực dòng tiền.
Trước khi so sánh, ghi rõ:
- số tiền cần;
- mục đích;
- thời hạn mong muốn;
- số tiền tối đa bạn có thể trả mỗi tháng;
- khả năng trả sớm;
- thu nhập có ổn định hay biến động.
Nếu chưa chắc khoản trả hàng tháng, bạn có thể dùng Công cụ tính khoản vay để thử các kịch bản.
2. Đừng so sánh lãi suất nếu chưa biết cách tính
Theo khung cho vay của Ngân hàng Nhà nước, thỏa thuận lãi suất cần thể hiện mức lãi suất và phương pháp tính; nếu không được thể hiện theo tỷ lệ %/năm trên dư nợ thực tế, thỏa thuận phải có nội dung quy đổi theo tỷ lệ %/năm theo dư nợ thực tế và thời gian duy trì dư nợ.
Vì vậy, khi thấy quảng cáo một mức “x%/tháng”, bạn cần hỏi:
- tính trên dư nợ ban đầu hay dư nợ thực tế còn lại;
- quy đổi %/năm là bao nhiêu;
- khoản trả mỗi kỳ gồm bao nhiêu gốc và lãi;
- tổng tiền lãi dự kiến trong toàn kỳ là bao nhiêu.
Hai khoản vay có cùng “1,5%/tháng” nhưng cách tính khác nhau có thể tạo dòng tiền rất khác.
3. Nhìn lịch trả nợ, không chỉ nhìn lãi suất
Hãy yêu cầu hoặc tự lập bảng theo từng kỳ:
- dư nợ đầu kỳ;
- gốc trả;
- lãi trả;
- phí nếu có;
- tổng tiền kỳ đó;
- dư nợ cuối kỳ.
Điều bạn cần biết là: trong tháng khó khăn nhất, khoản thanh toán có vượt khả năng của bạn không?
Một khoản vay có tổng chi phí thấp hơn nhưng lịch trả quá nặng trong vài tháng đầu vẫn có thể không phù hợp với dòng tiền thực tế.
4. Tính tổng số tiền phải trả
Một cách kiểm tra đơn giản:
Tổng chi phí khoản vay = tổng lãi + các loại phí liên quan + chi phí bắt buộc gắn với khoản vay (nếu có).
Tổng dòng tiền ra = tiền gốc + tổng chi phí khoản vay.
Không tự cộng một khoản bảo hiểm vào chi phí nếu đó là sản phẩm tự nguyện và bạn không mua; ngược lại, nếu có khoản phí/chi phí là điều kiện thực tế để nhận khoản vay, phải đưa vào so sánh.
TCZ không tự gắn nhãn APR cho một phép tính nếu chưa có cash-flow model và quy ước công bố phù hợp.
5. Kiểm tra phí trả nợ trước hạn
Nếu bạn có khả năng trả sớm, khoản phí này đáng chú ý.
Hãy hỏi:
- có được trả trước một phần không;
- mức phí theo từng giai đoạn;
- phí tính trên số tiền trả trước hay dư nợ;
- có thời điểm nào phí giảm hoặc hết không;
- thủ tục thông báo.
Đừng giả định “trả càng sớm càng rẻ” nếu chưa tính phần phí và các điều khoản liên quan.
6. Đọc điều khoản về quá hạn
Nếu chậm trả, chi phí có thể tăng và lịch sử tín dụng có thể bị ảnh hưởng.
Thỏa thuận vay cần thể hiện các nội dung liên quan đến lãi trên dư nợ quá hạn, lãi chậm trả và cơ chế chuyển nợ quá hạn theo quy định áp dụng.
Trước khi ký, hãy biết:
- ngày đến hạn;
- cách nhận thông báo;
- thứ tự thu nợ gốc/lãi;
- cách xử lý nếu tài khoản thanh toán thiếu tiền;
- kênh liên hệ khi có khó khăn tạm thời.
7. Với công ty tài chính, đọc kỹ hợp đồng và biểu phí
Quy định về cho vay tiêu dùng của công ty tài chính yêu cầu hợp đồng bằng văn bản và có các nội dung như lãi suất, tỷ lệ %/năm quy đổi trên dư nợ thực tế, phương pháp tính lãi, loại phí/mức phí và điều kiện trả nợ trước hạn.
Công ty tài chính cũng phải công khai khung lãi suất, loại phí và phương pháp tính lãi trên các kênh được quy định.
Nếu quảng cáo và hợp đồng không cho bạn cùng một bức tranh, hãy ưu tiên thông tin trong tài liệu chính thức và yêu cầu giải thích trước khi ký.
8. Không chọn chỉ theo tốc độ giải ngân
Giải ngân nhanh hữu ích khi nhu cầu thật sự cấp bách, nhưng không thay thế việc so sánh chi phí và khả năng trả.
Cần thận trọng với các tín hiệu như:
- yêu cầu chuyển “phí mở hồ sơ” vào tài khoản cá nhân lạ;
- yêu cầu cung cấp OTP/mật khẩu;
- cam kết chắc chắn được duyệt trước khi thẩm định;
- thúc ép ký ngay mà không cho đọc điều khoản;
- link/app không xác định rõ tổ chức cung cấp.
Bảng so sánh tối thiểu trước khi chọn
| Tiêu chí | Khoản vay A | Khoản vay B |
|---|---|---|
| Số tiền nhận thực tế | ||
| Thời hạn | ||
| Lãi suất và cơ sở tính | ||
| Khoản trả mỗi kỳ | ||
| Tổng lãi dự kiến | ||
| Phí bắt buộc | ||
| Phí trả nợ trước hạn | ||
| Tổng dòng tiền phải trả | ||
| Điều kiện quá hạn | ||
| Nguồn/ngày kiểm tra |
Checklist trước khi ký
- Tôi biết chính xác số tiền nhận về.
- Tôi hiểu lãi tính trên cơ sở nào.
- Tôi đã xem lịch trả nợ.
- Tôi biết tổng lãi và các phí liên quan.
- Tôi biết phí trả sớm.
- Tôi biết điều kiện khi chậm trả/quá hạn.
- Khoản trả cao nhất vẫn nằm trong ngân sách có biên an toàn.
- Tôi đang giao dịch với đúng tổ chức/kênh chính thức.
Bước tiếp theo
Nếu bạn muốn thử dòng tiền trước, dùng Tính khoản vay.
Nếu cần quay lại toàn bộ lựa chọn vay, xem Vay vốn.
TÀI CHÍNH ZIN chỉ hiển thị offer vay cụ thể khi xác minh được tổ chức cung cấp, sản phẩm, điều kiện, chi phí, nguồn, ngày rà soát và quan hệ affiliate. Không dùng payout để xếp hạng.
Nguồn tham khảo
- Thông tư 39/2016/TT-NHNN về hoạt động cho vay của tổ chức tín dụng, đọc cùng các văn bản sửa đổi còn hiệu lực, gồm Thông tư 06/2023/TT-NHNN và Thông tư 52/2025/TT-NHNN.
- Thông tư 43/2016/TT-NHNN về cho vay tiêu dùng của công ty tài chính, được sửa đổi bởi Thông tư 18/2019/TT-NHNN.